与信管理の方法を5ステップで解説!基準の決め方から審査・事後管理まで
取引先の資金繰り悪化などの影響で債権回収が滞った結果、黒字でありながらも倒産する企業が増えてきています。そうした事態に陥らないためにも、会社経営において与信管理は非常に重要な役割を担います。
本記事では、未回収リスク低減のために求められる与信管理について、その重要性や方法について解説します。
与信管理とは
与信管理とは、未回収リスクを最小限に抑えるために、企業が取引先の信用状況を評価し、与信の管理を行うことです。
与信管理には、与信管理の基準を定める 、取引先の信用調査、与信審査・判断、与信承認、与信事後管理といった一連のステップがあります。取引を開始するにあたっては、取引先の信用に関する情報を収集し、信用力に応じて与信限度額を設定します。
いったん与信限度額を設定しても、取引先の経営状況や財務状況は常に変化するため、いつ悪化するか分かりません。取引開始後も、支払い遅延の有無や、業績・財務状況に変化がないかを確認し、定期的に取引先の信用力を見直す与信事後管理が必要です。
このように、取引先の与信を正確に判断し、与信限度額を見直すなどの与信管理を体系的に行うことで、未回収リスクを最小限に抑えることができます。
そもそも与信とは
与信とは、「取引先に信頼を与える」ことです。ビジネスにおいて、取引先が確実に代金を支払ってくれるという保証はありません。そのため、取引をして問題ないか、信用に値するか。こうした情報収集は不可欠となります。
その集めた情報から、取引額をどのくらいまで増やすことができるのか設定し、定期的に見直す。これを与信管理といいます。
与信限度額とは
与信限度額とは、取引先の与信に応じて設定する取引の上限金額のことを指します。具体的には、取引先が一定期間内に取引できる金額の上限を設定し、その範囲内で取引を行うことを許可するものです。与信限度額は、取引先の支払い能力や信用状況を評価したうえで決定されます。
適切な与信限度額を設定することで、未回収リスクを管理し、取引先の信用不安が生じた際の損失を最小限に抑えることが可能です。もし与信限度額が設定されていなければ、取引先の支払いが滞った場合に企業が大きな損失を被るリスクが高まります。
与信管理の重要性
適切な与信管理を行うことで、企業は安定したキャッシュフローの確保や取引先との信頼関係の構築が可能となり、健全な経営を維持できます。与信管理の重要性を具体的に理解するために、以下のポイントについて詳しく解説していきます。
- 未回収リスクを低減するため
- 貸倒損失を防ぐため
- 自社の信用低下を防ぐため
未回収リスクを低減するため
未回収リスクとは、企業が取引先に対して商品やサービスを提供した後、取引先が代金を支払わない、または支払いが遅れるリスクを指します。未回収リスクは、企業のキャッシュフローに直接的な影響を及ぼし、経営の安定性を脅かしかねません。
未回収が発生すると、企業は予定していた入金がなくなり、手元の資金だけでは仕入れや従業員の給与、その他の運営コストを賄うことが難しくなる可能性があります。資金繰りが悪化すると、最終的には連鎖倒産や黒字倒産に追い込まれてしまいます。
こうした事態を回避するためにも、適切な与信管理を行うことで未回収リスクを低減する必要があるのです。
貸倒損失を防ぐため
貸倒損失とは、企業が取引先から回収できなかった売掛金や未収金を、最終的に会計上「損失」として処理することを指します。貸倒れ(回収不能)が発生すると代金を請求する権利も消失してしまうため、資産であるはずの売掛金が減少し、損失となるのです。業績としては伸びていて売上は計上できていたとしても、貸倒損失が計上されると資金繰りに大きな影響を与えます。
与信管理を徹底して行い、取引先の信用を適切に管理できていれば、貸倒損失の回避につながります。
自社の信用低下を防ぐため
高額な貸倒れ(焦付き)が発生すると、与信管理が十分に行われていなかったのではないかという印象を与える可能性があります。さらにそれが資金繰りの悪化につながると、取引先や金融機関などからの信用にも影響する恐れがあります。
こうした自社の信用の低下は、取引先との関係や資金調達など、経営にもさまざまな影響を及ぼします。
- 新規取引の難化
信用が低下した企業との取引を避ける取引先が増え、新たなビジネスチャンスを逃す可能性があります。 - 既存取引先との関係悪化
信頼が損なわれることで、既存の取引先から契約の見直しや取引条件の悪化を求められることがあります。 - 金融機関からの信用低下
融資条件が厳しくなったり、融資を受けられなくなったりする可能性が生じ、必要な資金を確保できず、事業運営に支障をきたします。 - 仕入れ先からの信頼喪失
支払い条件の変更や取引停止などのリスクが生じ、仕入元の安定性が損なわれることがあります。
このように、自社の信用が低下することは経営に多大な影響を与えるため、与信管理を徹底することが重要です。

与信管理の基準
前述した通り、与信管理の運用では与信限度額(与信枠)を設定する必要があります。設定にあたっては、何を基準に行うか、明確なルールを定めなければなりません。主に次の2つの視点から検討します。
- 自社の財務基準:未回収が発生しても、自社の経営を圧迫しない金額を算出する
- 取引先の財務基準:取引先の財務状況や支払能力に応じて金額を調整する
実務では、どちらか一方だけで決めるのではなく、両方から算出した金額を比較して判断しましょう。
自社の財務基準
自社の財務基準では、未回収が発生しても自社の経営を圧迫しない金額を上限とします。主な算定方法は以下のとおりです。
| 算定方法 | 計算式 |
|---|---|
| 純資産を参考にする | 自社の純資産×一定割合 |
| 売上債権を参考にする | 自社の売上債権総額×一定割合 |
一定割合には10%程度が用いられることもありますが、法令で定められた基準ではありません。自社の利益や資金繰り、取引先の分散状況に応じて設定します。
取引先の財務基準
取引先の財務基準では、取引先の支払能力や信用力に応じて、個別に与信限度額を設定します。
まず、予定する取引によって発生する売掛金の最大額を算出します。
必要与信額=月間最大取引見込額×回収までの期間
例えば、月間最大取引見込額が150万円で、入金までに2か月分の債権が残る場合、必要与信額は300万円です。
そのうえで、取引先の財務状況、信用調査会社の評価、過去の支払実績などを確認し、必要に応じて限度額を減額します。
最終的な与信限度額は、自社の財務基準から算出した上限額と、取引先の財務基準から算出した金額を比較して決定します。リスクを抑えるために低い金額を採用する方法もありますが、取引の重要性、担保・保証の有無、支払条件などを踏まえて調整する場合もあります。
関連記事:与信管理の基準の設定方法~与信限度額の設定方法とポイント
与信管理の方法
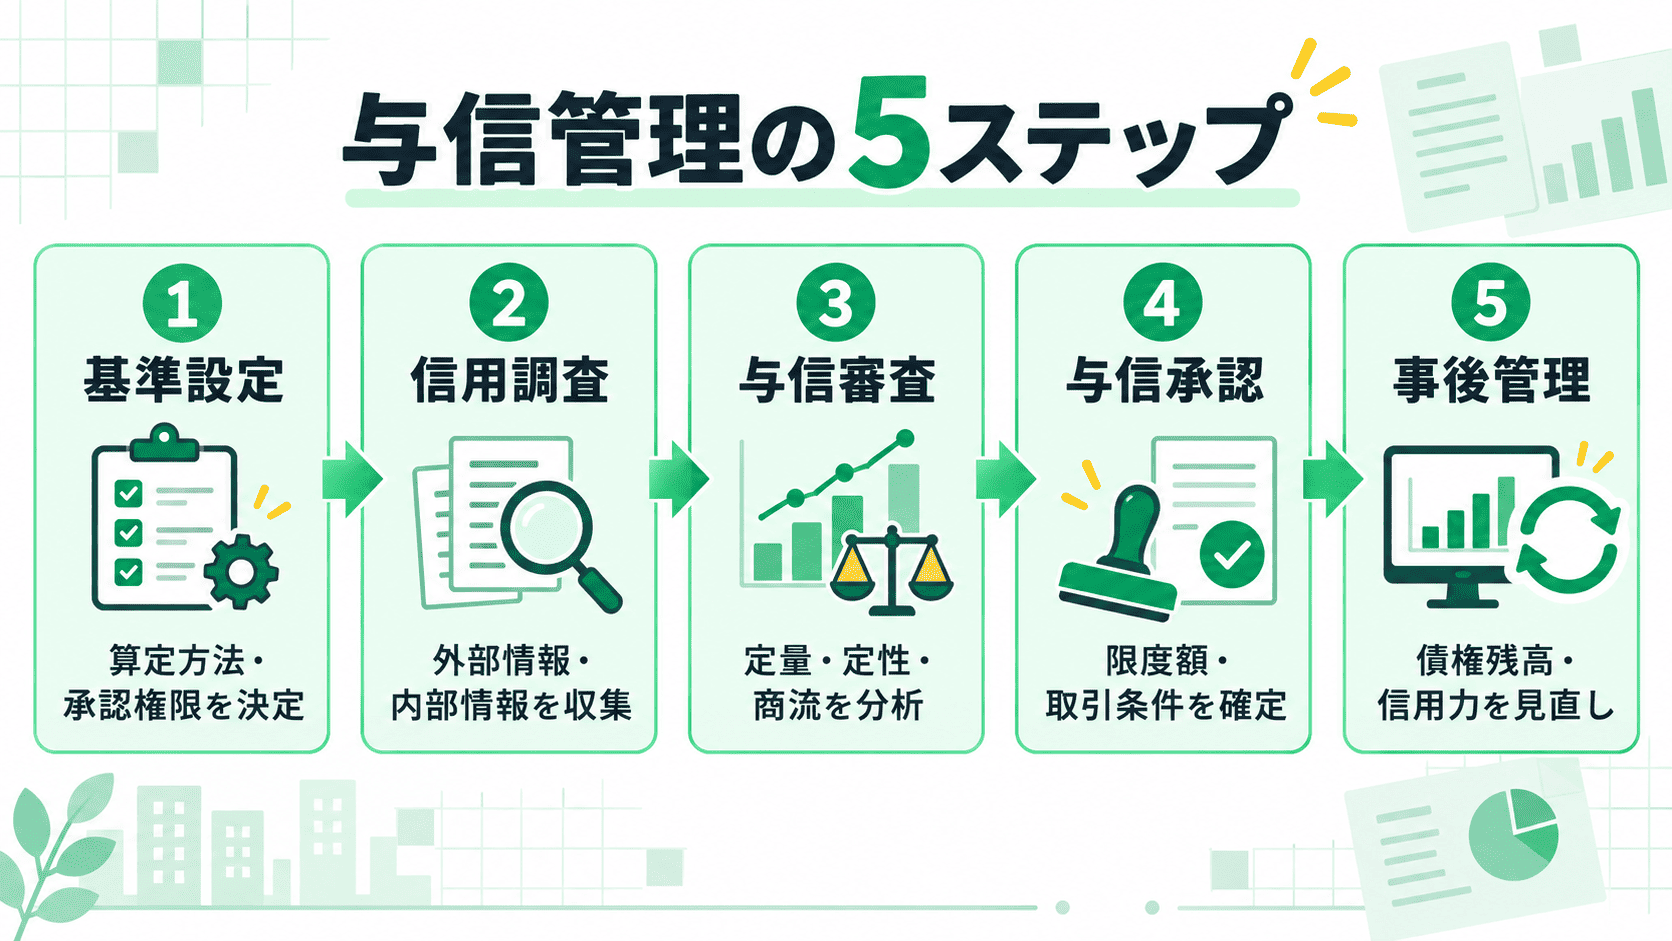
与信管理は、取引開始前に信用調査をするだけでは完結しません。自社で判断基準を定め、取引先を調査・審査し、承認を得たうえで、取引開始後も継続的に状況を確認する必要があります。
一般的には、次の5ステップで進めます。
| ステップ | 主な担当者 | 実施するタイミング |
|---|---|---|
| ①基準を定める | 管理部門・経営層 | 運用開始前、規程の見直し時 |
| ②信用調査・情報収集 | 営業・管理部門 | 新規取引前、増額・更新時 |
| ③与信審査・判断 | 与信管理・経理・法務 | 情報収集後、契約締結前 |
| ④与信承認 | 部門長・役員・経営層 | 契約・出荷・提供開始前 |
| ⑤与信事後管理 | 営業・経理・管理部門 | 毎月、定期見直し時、異変発生時 |
企業の規模によって担当部署の名称は異なります。専任の与信管理部門がない場合は、営業が申請と現場情報の収集、経理や管理部門が審査と債権管理、経営層が高額案件の承認を担当するなど、役割を分けることが重要です。
与信管理の基準を定める
担当:管理部門・経営層
タイミング:与信管理の導入前、規程の改定時、事業環境が変化したとき
最初に、担当者によって判断が変わらないよう、与信管理の基準と承認ルールを定めます。
少なくとも、以下の項目を決めておきましょう。
- 与信審査の対象となる取引
- 取引先から収集する情報
- 信用力を評価する項目
- 与信限度額の算定方法
- 金額別の承認権限
- 審査結果の有効期限
- 定期的に見直す頻度
- 支払遅延などが発生した場合の対応
- 例外取引の承認方法
- 審査資料や承認記録の保管方法
与信限度額については、自社が許容できる損失額を基準にする方法と、取引先の支払能力を基準にする方法があります。どちらか一方だけで決めるのではなく、双方から算出した金額を比較し、より低い金額を上限とする方法もあります。
取引先の信用調査・情報収集
担当:営業部門・与信管理部門
タイミング:新規取引前、契約更新時、限度額の増額申請時
取引を開始する前に、その取引先が信用に足る企業であるかを判断します。その判断のベースとなる情報には、外部情報と内部情報の2種類があります。
営業担当者は取引内容と現場で得た情報を整理し、管理部門は客観的な資料を収集します。ひとつの情報だけで判断せず、複数の情報源を照合することが重要です。
確認する情報は、主に以下のとおりです。
外部情報
| 情報源 | 確認できる主な情報 | 費用 |
|---|---|---|
| 取引先の公式サイト | 所在地、代表者、事業内容、沿革、主要サービス | 無料 |
| 国税庁 法人番号公表サイト | 商号、本店所在地、法人番号、名称・所在地の変更履歴 | 無料 |
| 登記情報提供サービス | 商号、本店、資本金、役員、事業目的、登記内容の変更 | 有料 |
| 法務局「登記事項証明書のオンライン請求」 | 会社・法人の登記事項証明書 | 有料 |
| 金融庁「EDINET」 | 有価証券報告書、財務諸表、事業内容、事業上のリスク | 無料 |
| 官報発行サイト | 決算公告、破産・再生手続などの法定公告 | 一部無料 |
| 取引先から提出された資料 | 決算書、会社案内、主要取引先、取引銀行、資金調達状況 | 無料 |
| 帝国データバンク「企業信用調査」 | 企業概要、業績、財務、評点、取材で得た定性情報など | 有料 |
| 東京商工リサーチ「TSR REPORT」 | 企業概要、経営者、株主・取引先、業績、財務、評点など | 有料 |
EDINETで財務情報を確認できるのは、有価証券報告書などの開示書類を提出している企業です。非上場企業など公開情報が少ない取引先については、決算書の提出を依頼するか、TDB・TSRなどの信用調査サービスを利用しましょう。
内部情報
| 情報源 | 確認する主な情報 |
|---|---|
| 商談・ヒアリング記録 | 取引目的、希望取引額、支払条件、事業の状況 |
| 訪問時の記録 | 事業所の実在性、稼働状況、担当者の説明との整合性 |
| 契約・受注履歴 | 契約条件、月間取引額、取引額の増減 |
| 売掛金・入金履歴 | 債権残高、入金日、支払遅延、未入金 |
| 問い合わせ・トラブル履歴 | 連絡不通、請求内容への異議、支払条件の変更依頼 |
| 社内の与信審査履歴 | 過去の限度額、審査理由、承認条件、見直し履歴 |
営業担当者が把握した情報は、担当者個人の記憶に留めず、商談記録や取引先調査票に残して管理部門と共有しましょう。なお、「担当者の印象がよい」「社内に活気がある」といった主観だけで、取引可否を判断しないことも重要です。
与信審査・判断
担当:与信管理・経理などの管理部門
タイミング:情報収集後、契約締結や取引開始前
審査では、「定量分析」「定性分析」「商流分析」の3つの観点を確認します。
| 分析方法 | 確認する主な項目 | 判断のポイント |
|---|---|---|
| 定量分析 | 売上高・利益の推移、自己資本比率、流動比率、借入金、営業キャッシュフロー | 支払能力や財務状況に悪化がないか |
| 定性分析 | 経営者、事業内容、業界環境、支払実績、信用調査会社の評点 | 財務数値だけでは分からない信用不安がないか |
| 商流分析 | 取引目的、発注者・納品先・請求先、取引金額、支払サイト | 取引内容や金銭の流れに不自然な点がないか |
各指標の適正水準は業種や企業規模によって異なるため、単年度の数値や一つの指標だけで判断せず、過去数期の推移や同業他社との比較も行います。
分析後は、単に取引の可否を決めるだけでなく、リスクに応じた取引条件を設定しましょう。
- 申請どおりの条件で取引する
- 与信限度額を減額する
- 初回取引を少額に限定する
- 支払サイトを短縮する
- 前払い・保証金などを条件にする
- 掛取引を認めず前払いにする
- 取引を見送る
審査担当者は、判断結果、与信限度額案、設定理由、取引条件、次回の見直し時期を記録し、承認権限者へ申請します。ここで作成するのは与信限度額の「案」であり、正式な限度額は次の与信承認で確定します。
関連記事:与信管理規程の作り方~遵守のための工夫や限度額の設定・規程の雛形
与信承認
担当:与信限度額に応じた承認権限者
タイミング:契約締結、商品出荷、サービス提供の開始前
与信を設定し取引を進める流れを、与信承認プロセスといいます。新規取引先のさまざまな情報を収集し、多角的な分析をもとに企業の信用力を判定します。
上場企業であれば、情報が公表されているため与信承認までにさほど時間はかかりません。しかし、非上場企業や新設企業においては取得できる情報が少ないため、与信承認に時間がかかる可能性があります。
【与信承認プロセス】
- 商談
取引先として問題がないか、営業担当者が調査します。実際に取引先に訪問をしてどのような会社かを確認し、同時に管理部門へも情報収集を含む調査を依頼します。 - 情報収集・審査・判断
集まった情報をもとに、取引先として問題がないか審査を行います。問題がなければ与信枠の設定を行います。 - 契約交渉
設定された与信枠をもとに、取引先との契約交渉を行います。
口頭やメールだけで承認すると、後から承認内容や責任者を確認できなくなる可能性があります。承認時には、申請書や管理システムに履歴を残しましょう。
少なくとも以下を記録するのがおすすめです。
- 取引先名
- 申請部署・申請者
- 取引内容
- 支払条件
- 申請した与信限度額
- 承認された与信限度額
- 審査理由と条件
- 承認者と承認日
- 次回の見直し期限
与信事後管理
担当:営業部門・経理部門・与信管理部門
タイミング:債権残高は毎月確認、信用力は定期的に見直し、異変発生時は随時
取引先の状況は常に変化します。取引開始後も定期的に情報を収集し、与信枠の見直しを行う必要があります。これを怠ると、取引額が増加し与信枠を超過していたり、取引先の資金繰りの悪化を見逃してしまったりする可能性があります。
- 債権管理
売掛金の回収が正常に行われているか確認をします。支払の遅れは取引先の危険シグナルとなる場合があります。また、取引額が増えたことによる与信枠の超過がないかも確認します。
- 取引先の見直し
取引先の業績や財務状況は常に変化しています。一度締結した取引であっても、定期的に見直しを行いましょう。見直し方法は与信承認プロセスと同様で、さまざまな情報を収集し多角的に分析します。また、重要な変動が突発的に起きた際には、その都度見直しを行います。
- 問題案件の管理
売掛金回収が遅延したり、不安な情報が入ってきたりした場合は直ちに情報収集を行い、対策を講じます。取引先が倒産してしまった場合には回収活動を行い、少しでも被害を小さくするように動きます。
与信管理を効率化するサービスの導入事例
取引可否の判断から事後管理まで、与信管理には工数・コストが継続的に発生します。そこで、多くの企業では与信管理を効率化できるサービスを導入し、スムーズな運用にあたっています。
与信管理の効率化が可能なBtoB掛売り決済サービス、「Paid」を導入した企業の事例を紹介します。
| 導入企業 | 株式会社ナカムラ |
|---|---|
| 業種 | 家具 |
【Paid導入前の課題】
- 掛売りに対応していなかったため、後払いに対応して欲しいという声が多数あった
- 発注が増える時期の与信枠が足りない
【Paid導入後の効果】
- 簡単に後払いで取引が開始できるように
- 取引実績にもとづいて与信枠が上がるので発注が増えても安心
- 管理画面があるので作業負担が軽減される
人が管理していたものをシステムが担うことにより、管理精度が高まりヒューマンエラーを防止。リスクヘッジがなされた結果、掛売りへの対応や与信枠の拡大などがなされ、営業活動の幅が広がっていきます。
また、与信管理・判断をシステムに任せることで、これまで費やされていた時間コストを他の業務に充てることができるようになることも大きなメリットです。
関連記事:取引実績にもとづいた与信枠設定~株式会社ナカムラの導入事例
与信管理の負担を減らしながら、掛売りでの取引を拡大したい方は、Paidの資料をダウンロードして、サービスの仕組みや導入効果をご確認ください。
BtoB取引の請求業務も、未回収リスクも。
今の関心に近い資料をお選びください(どちらも無料)

 Paid活用事例
【業種別】Paid導入の効果を事例で紹介
~掛売りに潜む課題を解決~
Paidは「掛売り」で発生する課題をすべて解決する決済サービスです。Paid導入で得られる効果を業種ごとに事例でご紹介します。
業種別事例集をダウンロード適切な与信管理が重要
与信管理は自社を守るだけでなく、取引先を守ることにもつながります。しかし、与信管理の方法はさまざまあり、決して簡単にできるものではありません。明確な基準のもとに与信管理がなされているか、潜在的なリスクは潜んでいないか、与信管理に費やされるリソースは適切なものか。あらためて自社の与信管理方法を見つめ直してみてはいかがでしょうか。
監修者
大橋 正人
株式会社ラクーンフィナンシャル 執行役員 Paid推進部長
2006年に株式会社ラクーン(現:ラクーンホールディングス)に入社。経営企画室にて卸サイト「スーパーデリバリー」のマーケティング担当として従事。2009年より小売店の審査部門の責任者を経て、2010年「決済サービスPaid(ペイド)」の立ち上げに参画。2019年からラクーンフィナンシャルが提供する「Paid」と「URIHO」の2つのサービスをマーケティング面から統括。2024年からはPaidの事業責任者として、企業の請求業務・決済まわりの課題解決に向けて活動している。
主な掲載・登壇実績
・SFA JOURNAL|掛け払い・請求代行サービス「Paid」インタビュー(2025年)
・ECのミカタ|企業間後払い決済サービス「Paid」インタビュー(2023年)
・日本ネット経済新聞(日流ウェブ)|早期資金化サービス「Paid早期払い」対談インタビュー(2019年)
・ビズスタ|登壇者プロフィール