与信審査とは?意味・目的・仕組みをわかりやすく解説
取引相手が本当に信用できるかどうか、どうやって判断していますか?
企業間の売掛取引や、個人がクレジットカードを使う場面では、商品やサービスを「先に提供し、代金は後で支払ってもらう」という取引が日常的に行われています。こうした“信用を前提とした取引”には、リスクがつきものです。
そのリスクを未然に防ぐために欠かせないのが「与信審査」です。与信審査は、取引相手の支払い能力や信頼性を見極め、貸し倒れを防ぐための仕組みとして、法人・個人を問わず広く使われています。
本記事では、与信審査の意味や目的、どのように行われるのかといった基本から、法人・個人での違い、さらには決済代行会社が関わるケースまで、わかりやすく解説します。
経営を守る
売掛金の未回収対策ハンドブック
企業間取引で一般的な掛売り決済。そこにつきまとう“未回収リスク”を削減するためのポイントをご紹介します。
この資料で分かること
- 未回収リスクとは何か/リスクの種類
- 優良な取引先の見分け方「与信管理」
- 一般的な与信管理の落とし穴
与信審査とは?意味と基本の考え方
与信審査とは、どのようなものなのか、またどんな意味があるのか、まずは基本の部分を押さえておきましょう
「信用を与える」ってどういうこと?
ビジネスの世界では、「この取引先は本当に信用しても大丈夫か?」という判断が日々行われています。そうした場面で欠かせないのが「与信審査」です。与信審査とは、企業が取引先に対して商品やサービスを先に提供し、その代金を後日支払ってもらう「掛取引(後払い)」を行う際に、「この相手に信用を与えてもよいかどうか」を判断するプロセスのことです。
「信用を与える」とは、相手に対して一定の金額・期間の支払い猶予を認めることを意味します。たとえば、月末締め翌月末払いといった支払い条件で商品を販売する場合、売り手は商品を引き渡した時点ではお金を受け取っていません。つまり、相手がきちんと支払ってくれることを前提に、無担保で一時的に資金や商品を提供する=信用を与えるということになります。
この「信用」は、相手の資金力、過去の取引履歴、経営状態、業界の動向など、さまざまな情報をもとに判断されます。万が一、取引先が倒産したり支払いを怠ったりすれば、売掛金の回収ができず企業にとっては大きな損失になります。だからこそ、与信判断は経営において非常に重要なのです。
与信審査と信用調査の違い
与信審査と混同されがちなのが「信用調査」です。どちらも取引先の情報を調べるという点では共通していますが、役割と目的には明確な違いがあります。
| 用語 | 概要 | 主な目的 |
|---|---|---|
| 信用調査 | 企業の財務状況、代表者の経歴、過去の取引実績などを第三者機関や自社で調べること | 客観的な企業情報の収集 |
| 与信審査 | 信用調査などの情報を基に、「いくらまで、どの期間なら信用を与えられるか」を判断すること | 与信限度額や取引条件の決定 |
つまり、信用調査は情報収集、与信審査は意思決定のプロセスです。信用調査で得た情報をもとに、社内のリスク管理基準と照らし合わせて判断を下すのが与信審査です。
企業間取引(BtoB)における与信審査
企業間取引では、商品やサービスを提供したあとに代金を受け取る掛け取引が多く行われています。そのため、取引先の信用力を確認し、未回収リスクに応じて取引条件を設定することが重要です。
ここでは、BtoBで与信審査が必要な理由や確認する主な項目、審査結果を取引条件に反映する考え方について解説します。
BtoBで与信審査が必要な理由
企業間取引における与信審査が必要な最大の理由は、売掛金の未回収による損失を抑え、自社の経営を安定させるためです。
BtoBでは、一件あたりの取引額が大きくなることもあり、取引先の支払い遅延や倒産によって売掛金が回収できなくなると、自社の利益や資金繰りに影響を及ぼす可能性があります。取引先や取引額が増えるほど、こうしたリスクを適切に管理する必要性も高まります。
一方で、未回収を避けるために掛け取引を過度に制限すると、販売機会を逃す可能性があります。そのため、取引先の信用力に応じて適切な取引条件を設定し、未回収リスクを抑えながら取引機会を確保することが与信審査の重要な役割です。
与信審査で確認する主な項目・基準
法人の与信審査では、取引先企業が継続的に取引できる信用力を持っているかを多角的に判断することが重要です。BtoB取引では取引金額が大きくなりやすく、支払い遅延や倒産による影響も大きいため、より慎重な審査が求められます。
BtoBにおける与信審査の主なポイントは以下の通りです。
- 財務状況の確認:決算書をもとに、売上規模・利益水準・自己資本比率・資金繰りなどを確認し、支払い能力や経営の安定性を見極める
- 取引実績・支払履歴:既存取引がある場合は、過去の支払い遅延やトラブルの有無を確認。新規取引の場合でも、他社との取引実績が判断材料になる
- 企業属性・代表者情報:設立年数、事業内容、業界での立ち位置に加え、代表者の経歴や関連会社の状況も信用判断に影響する
- 外部情報の活用:信用調査会社のレポートや業界動向、ニュース情報などを参考に、潜在的なリスクがないかを確認
これらの情報を総合的に分析し、「どの程度の取引額までなら安全か」「支払い条件をどう設定するか」といった与信限度額や条件を決定します。
審査結果に応じた取引条件の決め方
与信審査では、単に「取引できるか・できないか」を決めるだけではありません。審査結果に応じて、未回収リスクをコントロールできる取引条件を設定することも重要です。
例えば、信用力が十分にあると判断した取引先には一定の与信限度額を設定して掛け取引を認めます。一方、一定のリスクがある場合には、取引そのものを断るのではなく、次のような方法で条件を調整することがあります。
- 与信限度額を抑える:掛け取引を認める上限額を低く設定し、一度に抱える売掛金を一定額以内に抑える
- 支払サイトを短くする:支払いまでの期間を短縮し、売掛金を抱える期間を短くする
- 前払いや都度払いに変更する:掛け取引のリスクが高い場合には、商品やサービスを提供する前に代金を受け取る方法や、取引の都度支払ってもらう方法を検討する
また、取引開始後も支払い状況や取引額、取引先の経営状況などが変化することがあります。そのため、必要に応じて再審査を行い、与信限度額や支払条件を見直すことも重要です。
このように、審査結果を取引条件に反映することで、取引を一律に可否判断するのではなく、リスクの大きさに応じた条件で取引を進めることができます。
個人向け取引における与信審査
与信審査は企業間取引だけでなく、クレジットカードやローン、後払いサービスなど、個人向けの取引でも行われます。
個人で与信審査が行われる主な場面
個人向けの与信審査は、商品やサービスを先に利用し、代金を後から支払う場合や、借入を行う場合などに実施されます。
主な場面としては、以下が挙げられます。
- クレジットカードの申込み:カード発行の可否や利用可能額などを判断するため
- 各種ローンの申込み:住宅ローンや自動車ローン、カードローンで、融資の可否や借入可能額などを判断するため
- 後払いサービスの利用:商品やサービスの代金を後から支払うサービスの利用可否や利用可能額を判断するため
- 分割払いや割賦契約の申込み:支払い能力などを確認するため
このように、個人の与信審査は、事業者や金融機関が「後払い・貸付を認めても問題ないか」を判断する必要がある場面で行われます。
個人の与信審査で確認される主な情報
個人の与信審査では、利用者に支払い能力や信用があるかを確認する必要があります。主に次のような情報が確認されます。
- 信用情報:クレジットカードやローンの利用履歴、過去の延滞の有無など
- 収入や雇用状況:年収や勤務先、雇用形態、勤続年数などから、継続的な支払い・返済が可能かを判断
- 現在の借入状況:他のローンなどの借入残高や返済状況を確認し、返済負担が過大になっていないかを判断
- 申込内容や本人情報:氏名、住所、年齢などの基本情報や、申込金額・希望利用額など
ただし、実際に確認される項目や審査基準は、クレジットカード、ローン、後払いサービスなど、利用するサービスや事業者によって異なります。
与信審査の流れと基準
与信審査の進め方は、法人向け取引か個人向け取引か、また企業やサービスごとの審査基準によって異なります。ただし、基本的には「情報収集」「分析・評価」「審査結果の決定」「必要に応じた見直し」という流れで進みます。
ここでは、法人・個人に共通する基本的な流れを解説します。
1. 情報収集
与信審査の最初のステップは、審査対象となる法人や個人について必要な情報を収集することです。まずは基本情報を取得し、審査の基礎データを揃えます。対象は主に以下のような情報です。
- 基本情報・企業概要:法人名、所在地、氏名、代表者名、業種などの基本的事項。
- 財務・決算情報:法人では決算書などの財務情報、個人では収入や勤務状況など。
- 信用履歴・支払実績:過去の支払い状況や遅延の有無、取引履歴。
- 外部・内部情報:法人では企業ホームページや公開資料、信用調査会社のレポートなど。個人では、信用情報機関の情報など。
収集する情報や利用する情報源は、法人向け取引か個人向け取引か、また審査の目的によって異なります。
法人では、取引履歴がない新規取引先の場合でも、第三者データベースや信用調査会社のレポートを活用して収集します。企業の基本情報や財務データは公開データベースや有料調査で入手でき、内部情報としては自社との過去の接点や営業担当のフィードバックも役立ちます。
個人では、申込時に提供された情報や、必要に応じて信用情報機関に登録された情報などが判断材料になります。
2. 分析と評価
収集した情報をもとに、審査対象の信用を分析・評価します。重要なのは、単に数字を追うだけでなく、経営環境や業界動向も含めた総合評価です。
- 支払い能力の評価:法人では売上・利益・負債・キャッシュフローなど、個人では収入や勤務状況などをもとに、支払い能力を評価します。
- 信用履歴の評価:支払いの遅延や過去の信用調査データを参考に、未払いリスクを確認します。
- 定性分析:法人では経営状況や業界動向など、個人では申込内容や属性情報など、数値だけでは判断できない情報も確認される場合があります。
- 外部情報の活用:法人では信用調査会社のレポート、個人では信用情報機関の情報など、外部情報を参考にする場合があります。
これにより、審査対象の信用リスクを多角的に把握し、与信判断に必要な根拠を整えます。
3. 審査結果の決定と条件設定
分析・評価の結果をもとに、各企業やサービスの審査基準に照らして審査結果を決定します。法人向け取引では与信限度額や支払い条件、個人向け取引では契約可否や利用可能額などの判断につながります。
- 与信限度額の設定:取引・利用できる最大額を決定します。
- 支払い条件の決定:法人では支払い期日および支払い方法(請求書払い・掛け払い・分割払いなど)、個人ではサービスごとの契約条件などを決定します。
- リスク緩和策:法人向け取引では、必要に応じて保証・担保の設定、分割支払い条件の制限などの保全策を講じる場合もあります。
審査基準や判定方法は企業やサービスによって異なり、すべての基準が外部に公開されているとは限りません。審査結果が確定すると、契約や取引条件の最終調整に進みます。
4. 定期的な監視と更新
与信審査は、最初の取引や契約時だけで完結するとは限りません。
継続的な取引や契約では、支払い状況や信用状態の変化などに応じて、再審査や条件の見直しが行われます。
- 信用状態の確認:法人の場合、決算の更新や信用レポートの変化、支払い遅延など異常値のチェックを定期的に行います。
- 条件見直し:信用状態が悪化した場合は、与信限度額の引き下げや条件変更を検討します。
- 適時評価:市場環境や業界動向の急変があった際には、都度再評価を行う場合もあります。
このプロセスにより、法人・個人それぞれの信用状態に応じた柔軟な対応が可能となります。
企業の与信審査を効率化する方法
決済代行会社を通じた与信審査の仕組み
BtoB向けの掛け払い・請求代行サービスの中には、取引先の与信審査を代行するサービスがあります。こうしたサービスでは、サービス提供会社が取引先を審査し、掛け払いで取引できるかや与信限度額などを判断します。
自社で与信審査を行う場合、企業は取引先の財務情報や取引履歴などを自ら収集・分析し、与信限度額の設定やリスク管理を行う必要があります。一方、決済代行会社を利用すると、審査の仕組みやデータベースを活用した判断が行われるため、企業は与信管理の負担を大きく減らすことができます。 また、代行会社を通じた後払いサービスでは、利用者の支払いが行われない場合でも、一定の条件のもとで未回収となった売掛金を保証する仕組みを備えたものもあります。そのため企業は未回収リスクを抑えながら、後払い取引を導入しやすくなるという特徴があります。
主要決済代行サービス会社
NP掛け払い
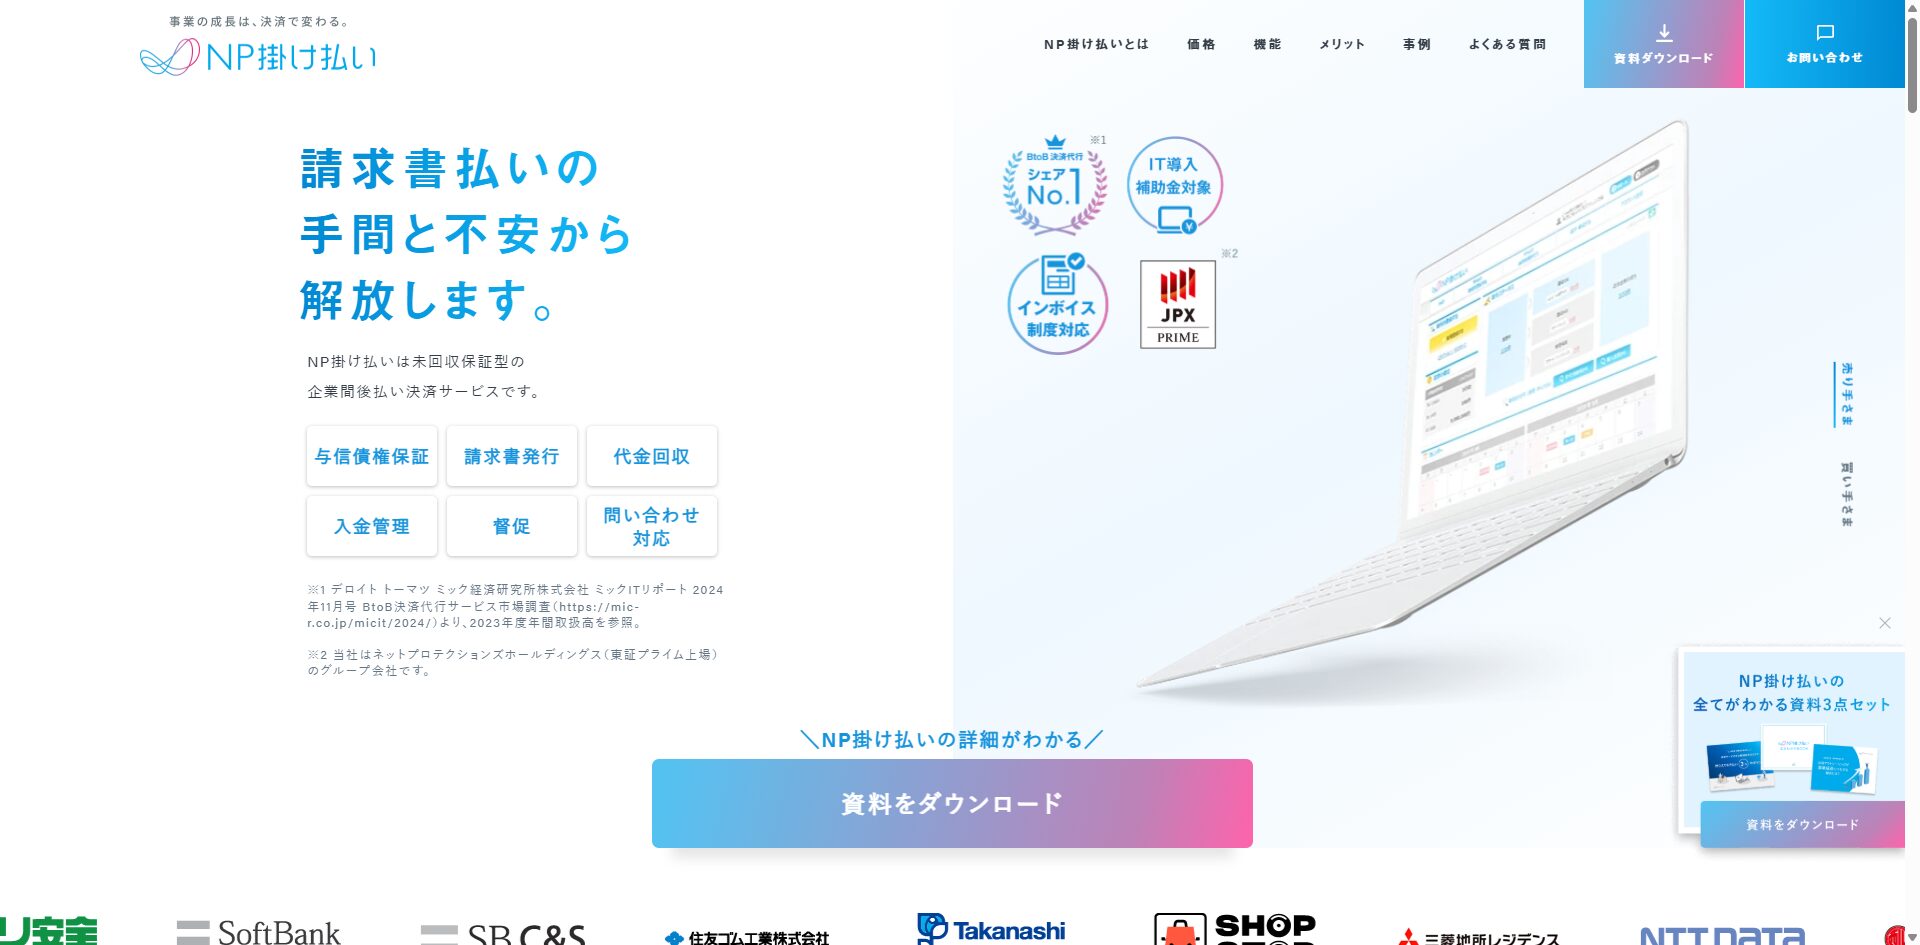
NP掛け払いは、株式会社ネットプロテクションズが提供するBtoB向け後払い決済サービスです。
特にBtoBのEC取引に強みを持ち、オンラインでの法人取引に後払いをスムーズに導入できる点が特徴です。少額から中規模の取引まで対応しやすく、スタートアップや中小企業でも導入しやすい設計となっています。また、ECカートとの連携など、オンライン販売との親和性が高い点も評価されています。
GMO掛け払い

https://www.gmo-ps.com/feature_kb-lp01
GMO掛け払いは、GMOペイメントサービス株式会社が提供するBtoB取引向けの後払い決済サービスです。
特徴は、取引の都度リアルタイムで与信審査を行う仕組みを備えている点で、初回取引の相手先であっても事前の書類提出なしにその場で掛け払いの可否を判断できます。また、審査を通過した取引については売掛金が保証され、未回収リスクをGMOペイメントサービスが負担する設計となっています。請求書の発行から入金確認、督促までの請求業務も一括して代行されるため、与信管理と請求業務の双方の負担を減らしたい企業に適しています。
Paid

Paidは、企業間取引(BtoB)に特化した後払い決済サービスで、掛け払い取引をオンラインで効率的に拡大できる仕組みが整っている点が特徴です。ECやSaaS、卸売など幅広い業種で利用されており、法人顧客との継続的な取引を前提としたビジネスに適しています。API連携などにより自社システムへの組み込みもしやすく、デジタル化されたBtoB取引を推進したい企業に向いています。また、取引の拡大と業務効率化の両立を図れる点も強みです。
さらに、与信管理の代行と未入金時の保証がセットになっていることもポイントです。与信管理をすべてまかせることで業務の効率化が図れることはもちろん、審査のプロが与信を判断するため、中小企業や個人事業主などの与信の判断が難しい相手にも、スピーディな審査が可能です。
<メリット>
・審査にかかる時間は最短数秒。すぐに取引を開始できます。
・反社チェックも実施するので安心です。
・与信限度額は最大1,000万円。小口取引から大口取引まで対応できます。
・万が一未払いになった場合は代金が100%保証。未入金リスクを気にせず積極的な営業活動を後押しします。
与信審査に関するよくある質問
Q. 与信審査はいつ実施されるのか?
与信審査は、取引開始前(契約前・初回利用時)に実施されるのが基本です。特に、後払い(掛け払い)やクレジット取引など、信用に基づく取引では必ず行われます。
加えて、与信審査は一度で終わるものではなく、取引の状況に応じて継続的に見直されます。主なタイミングは以下の通りです。
・取引額の増加や与信限度額の変更時
・支払い遅延や経営状況の変化があった場合
・決算更新や一定期間ごとの定期見直し
このように、与信審査は「開始前」と「取引中」の両方で行われ、信用リスクを継続的に管理するための重要なプロセスとなっています。
Q. BtoBの与信審査ではどこまで調べるべき?
確認する範囲は、取引額や支払条件、取引先との関係性などによって変えるのが基本です。
すべての取引先に対して同じ水準の調査を行うと、審査コストや業務負担が大きくなるため、取引リスクに応じて確認項目を調整します。
例えば、取引額が小さい場合は企業の基本情報や支払実績を中心に確認し、取引額が大きい場合や長期の掛け取引を行う場合は、決算情報や信用調査会社のレポートなども含めて詳しく確認する方法があります。
重要なのは、取引金額や未回収時の影響に応じて、審査の深さを決めることです。
Q. 新規取引先と既存取引先で審査方法を変えるべき?
新規取引先と既存取引先では、利用できる情報が異なるため、審査方法も分けて考える必要があります。
新規取引先では自社との支払実績がないため、公開情報や決算書、信用調査会社のレポートなど、外部情報を中心に判断します。
一方、既存取引先では、これらに加えて自社で蓄積した支払実績や取引額の推移を確認できます。支払い遅延や取引額の急増などがあれば、再審査や取引条件の見直しを検討します。
まとめ|与信審査の理解はリスク回避の第一歩
与信審査は、未回収リスクを防ぎながら安心して取引を進めるために欠かせない仕組みです。一方で、審査基準や運用方法は企業ごとに異なるため、単に形式的に行うのではなく、自社の取引内容やリスク許容度に応じて適切に活用していくことが重要です。
また、取引先の状況や自社の成長フェーズによって、求められる与信管理のあり方も変わります。必要に応じて決済代行サービスなども活用しながら、自社に合った形で無理なく運用していくことが求められます。
本記事を参考に、与信審査への理解を深め、安全かつ継続的な取引を実現するための一歩を踏み出していただければ幸いです。
BtoB取引の請求業務も、未回収リスクも。
今の関心に近い資料をお選びください(どちらも無料)

 Paid活用事例
掛売りの課題を解決した
Paid導入事例集
Paidは「掛売り」で発生する課題をすべて解決する決済サービスです。Paid導入で得られる効果を業種ごとに事例でご紹介します。
業種別事例集をダウンロード監修者
大橋 正人
株式会社ラクーンフィナンシャル 執行役員 Paid推進部長
2006年に株式会社ラクーン(現:ラクーンホールディングス)に入社。経営企画室にて卸サイト「スーパーデリバリー」のマーケティング担当として従事。2009年より小売店の審査部門の責任者を経て、2010年「決済サービスPaid(ペイド)」の立ち上げに参画。2019年からラクーンフィナンシャルが提供する「Paid」と「URIHO」の2つのサービスをマーケティング面から統括。2024年からはPaidの事業責任者として、企業の請求業務・決済まわりの課題解決に向けて活動している。
主な掲載・登壇実績
・SFA JOURNAL|掛け払い・請求代行サービス「Paid」インタビュー(2025年)
・ECのミカタ|企業間後払い決済サービス「Paid」インタビュー(2023年)
・日本ネット経済新聞(日流ウェブ)|早期資金化サービス「Paid早期払い」対談インタビュー(2019年)
・ビズスタ|登壇者プロフィール