約束手形の廃止はいつから?実質の期限は2026年9月30日|手元の手形と回収方法の見直し方
2021年、「紙の約束手形の利用廃止」に向けた方針が閣議決定されました。そして、その期限が間近に迫っています。
「2026年度末(2027年3月末)までに廃止」という情報をよく目にしますが、多くの銀行では、2026年9月30日を手形・小切手の最後の振出日としています。「2026年度末までは大丈夫」と思っていると、受け取っても現金化できない手形をつかんでしまう可能性があるため注意が必要です。
いま手元にある手形が実際にいつまで使えるのか、廃止後に何が残るのか、そして代わりの回収手段をどう選べば良いのかを、順番に解説していきます。
約束手形の廃止はいつから?押さえるべき日付は3つ
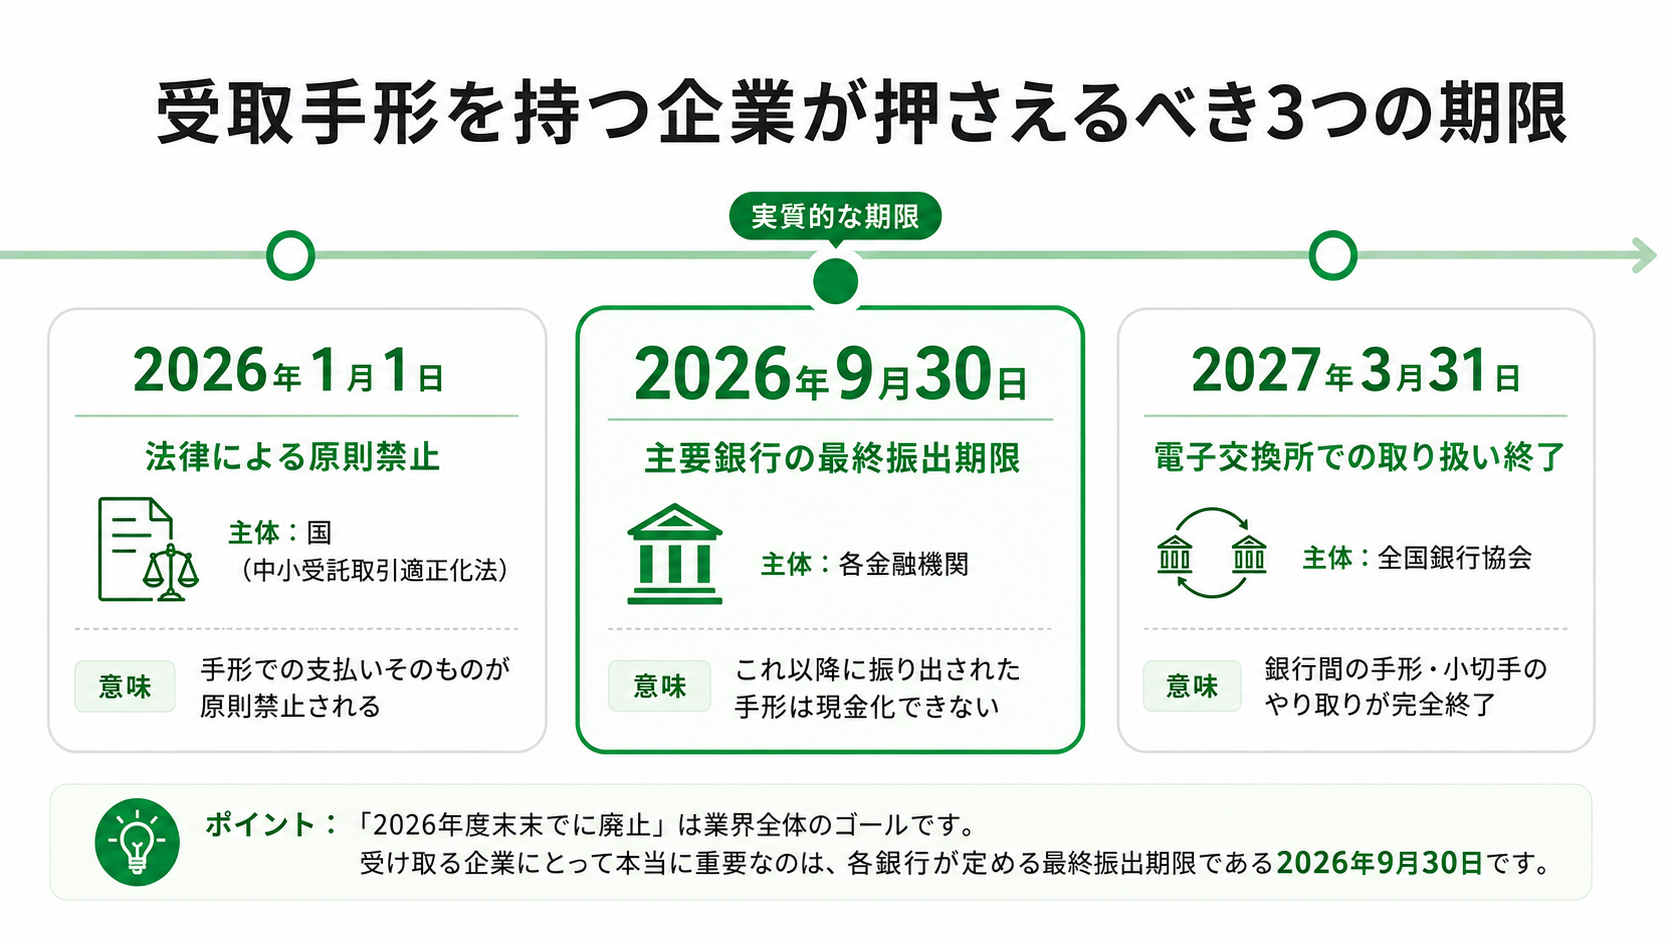
受取手形をお持ちの企業にとっての実質的な期限は2026年9月30日になります。
三菱UFJ銀行や三井住友銀行など、主要な銀行がこの日を「手形・小切手を振り出せる最後の日」に定めています。この日以降に振り出された手形は、銀行の口座(当座勘定)から支払われません。(※期限や取立条件は金融機関ごとに異なります)
よく見かける「2026年度末(2027年3月末)までに廃止」という情報は、金融機関同士で手形・小切手を交換する「電子交換所」での交換が終了する時期を指します。
受け取る側にとって本当に大事なのは、銀行ごとの最終振出期限のほうです。手形を受け取る際は、振出日が振出銀行の最終振出期限を超えていないか確認する必要があります。
なお、地方銀行や信用金庫では最終振出期限がメガバンクと異なる場合があります。念のため、自社の取引銀行に直接確認しておくと安心です。
約束手形とは?小切手・電子記録債権との違い
今回廃止されるのは、紙の約束手形と紙の小切手です。
一方で電子記録債権、いわゆる「でんさい」は廃止されず、手形の移行先として残ります。まずはこの3つの違いを押さえておきましょう。
| 約束手形(紙) | 小切手(紙) | でんさい (電子記録債権) | |
|---|---|---|---|
| 支払期日 | 将来の満期日を設定できる | 一覧払い(提示時に支払い) | 将来の支払期日を設定できる |
| 現物 | あり | あり | なし(記録原簿にデータで記録) |
| 早期の資金化 | 手形割引(割引料を負担) | ― | でんさい割引(割引料を負担) |
| 分割譲渡 | 不可 | ― | 可能 |
| 印紙税 | かかる | かからない | かからない |
| 紛失・盗難リスク | あり | あり | なし |
| 廃止の対象 | 対象 | 対象 | 対象外 |
小切手は原則として振出日から10日以内に支払いのために提示する必要がありますが、紙の証券である点は手形と同じで、廃止のスケジュールも手形と同じです。
でんさいは支払期日まで現金化されない点が手形と同様のため、「手形の機能をそのまま電子化したもの」と捉えると分かりやすいでしょう。
ただし、2026年1月施行の取適法の対象取引では、支払期日までに代金相当額を満額受け取れることが必要です。電子記録債権(でんさい)やファクタリングについても、支払期日までに代金の満額を得ることが困難なものは禁止されます。
手形と同じ感覚で支払期日より後に満期日を設定することはできないため、利用条件には注意が必要です。
約束手形が廃止される3つの理由
手形・小切手の交換枚数は、2020年度の約4,000万枚から5年間で約65%減少しています。もはや主流の決済手段とは言えない状況です。
そもそも廃止の出発点にあるのは、「受け取る側の負担が重すぎる」という問題意識でした。
※出典:一般社団法人 全国銀行協会「手形・小切手機能の電子化状況に関する調査報告書」
理由①受け取る側の資金繰りを圧迫するため
手形は、振り出されてから満期まで数か月かかることが珍しくありません。売上が計上されても、実際に現金が入ってくるまでの間、受け取った企業の資金繰りを圧迫し続けてきました。
満期前に現金化するには手形割引が必要で、本来受け取るはずだった代金から割引料が差し引かれてしまいます。
こうした事情を受け、2021年6月に政府の「成長戦略実行計画」で「5年後の約束手形の利用の廃止に向けた取組を促進する」という方針が示され、全国銀行協会が廃止に向けた自主行動計画を策定しました。
理由②受領・保管・取立の事務負担とリスクが大きいため
紙の手形は、現物を保管しなければなりません。紛失や盗難、偽造のリスクは、受け取る側が背負うことになります。
さらに満期日ごとの期日管理や、銀行への取立依頼といった作業も毎回発生します。取引先が不渡りを出せば、その回収作業という重い負担ものしかかってきます。
理由③2026年1月施行の取適法で手形払いが原則禁止になったため
2026年1月1日、下請法が改正され「中小受託取引適正化法(取適法)」という新しい法律になりました。
取適法は、発注する側の企業が、立場の弱い受注企業に不当な条件を押しつけることを防ぐための法律です。改正によって対象となる取引の範囲やルールが見直され、取適法の対象となる取引では、代金を手形で支払うことが禁止されました。
これは、手形払いによって受注側の資金回収が長期化し、資金繰りの負担に繋がることを防ぐためです。発注側には、商品やサービスを受領した日から原則60日以内のできる限り短い期間に支払期日を設定し、期日までに代金を支払うことが求められます。
ただし、2026年1月以降、すべての企業間取引で手形が使えなくなったわけではありません。取適法が適用されるかどうかは、取引内容や企業規模などによって異なります。自社の取引が対象になるかを確認したうえで、必要に応じて銀行振込などの支払方法へ切り替えていきましょう。
約束手形の廃止で企業が受けるメリット・デメリット
ここからは、手形の廃止で代金を受け取る側の企業に考えられるメリットとデメリットを整理していきます。
手形の廃止で企業が得られるメリット
- 手形の受け取り・保管・期日管理・取立依頼といった作業がなくなる
- 紛失・盗難・偽造のリスク、不渡り発生時の対応が不要になる
- 銀行振込へ切り替える場合は、手形割引の割引料が不要になる
手形の廃止で企業が受けるデメリット・注意点
最も影響が大きいのは、手形で回収していた取引を銀行振込などに切り替えることで、売掛金の管理業務が増える可能性がある点です。
これまで受取手形として管理していた取引を銀行振込による後払いへ切り替える場合、請求後の入金確認や消込、未入金時の督促、取引先ごとの与信管理といった業務の比重が高まります。
取引先数が多い企業ほど、経理の業務量は増えます。
また、手形割引を使って早期に資金化していた企業は、資金化のタイミングが後ろにずれます。銀行振込に切り替えると支払期日まで入金がないため、これまで割引で前倒ししていた分の資金繰りをどう埋めるかを、切替と同時に設計しておく必要があります。
あわせて、会計・販売管理システムの回収方法設定や仕訳設定の変更も発生します。
▶売掛債権とは?種類や管理方法、未回収リスクの回避ポイントを解説
約束手形に代わる回収手段4つと選び方
約束手形に代わる回収手段は、主に4つあります。
「現金化の早さ」「手数料」「取引先の協力が必要かどうか」「債権管理の負担」という観点で見ると、自社に合う手段が見えてきます。
でんさい(電子記録債権)
でんさいは、手形の機能をそのまま電子化したような手段です。ただし利用するには、自社だけでなく取引先も、でんさいネットに参加している必要があります。
支払期日まで現金化されない点は手形と同じです。満期前に現金化したい場合は「でんさい割引」を使いますが、こちらも割引料がかかります。
銀行振込(インターネットバンキング)
銀行振込は、多くの企業が既存の銀行口座を利用できるため、比較的導入しやすい選択肢です。支払期日に現金がそのまま入金されるので、現金化も早くなります。
取立を依頼する手間はなくなりますが、その分、入金の件数自体は増えます。入金の消込作業をどう効率化するかが、新たな課題になるでしょう。
振込手数料をどちらが負担するかも、あらかじめ取引先と決めておくと安心です。
※取適法対象取引では、委託事業者が中小受託事業者に振込手数料を負担させることは、合意の有無にかかわらず禁止されています
掛売り決済/請求代行サービス
掛売り決済・請求代行サービスは、与信審査から請求書の発行、入金の消込、督促などを外部に任せられる手段です。手形の廃止で増える債権管理の負担を、根本から減らせるのが特徴です。
サービスによっては、代金が回収できなかったときの保証も付いているため、取引先の支払遅延や貸倒れによる未回収リスクへの備えにもなります。例えばPaidの場合、審査を通過した取引先からの代金未回収が発生した場合でも、代金を100%保証しています。
取引先の数が多くて与信管理が追いつかない企業や、経理の人員をこれ以上増やせない企業に向いています。
ファクタリング
ファクタリングは、売掛債権を業者に売却して早く現金化する方法です。これまでの手形割引の代わりになる手段といえます。
手数料は他の方法より高くなりがちです。そのため、日常的に使うというよりは、急にお金が必要になったときのスポット利用が向いています。
廃止までに企業が行うべき対応4ステップ
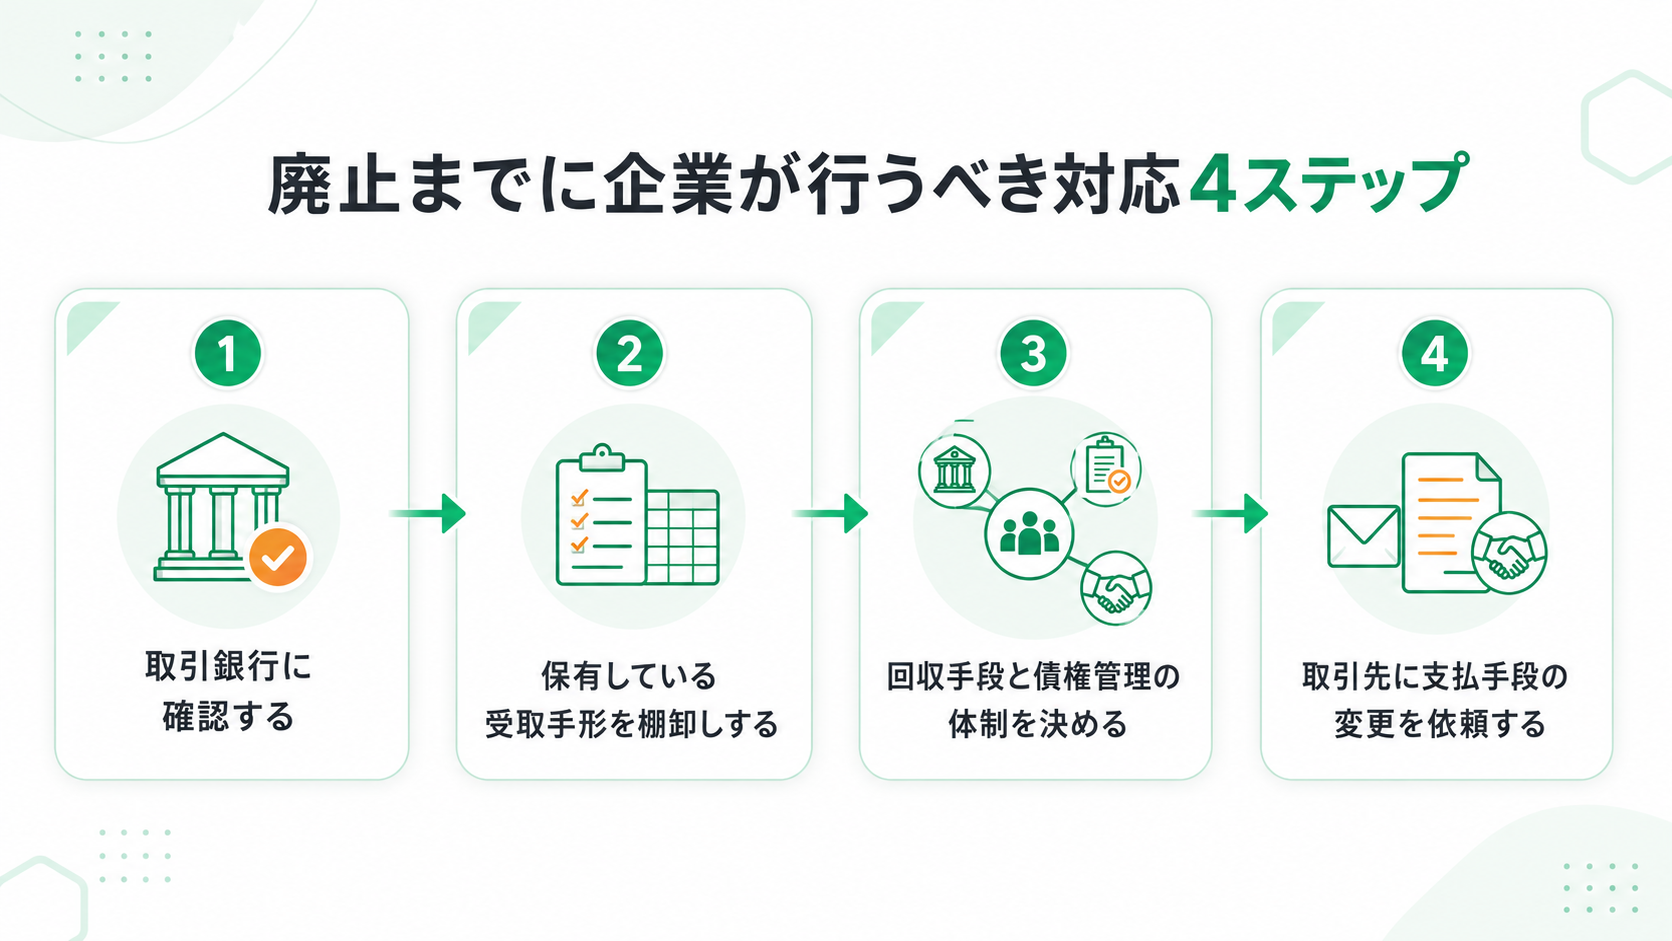
ここからは、実際に何をすれば良いかを4つのステップで説明します。
ステップ1|取引銀行に取立の可否と期限を確認する
まずは、取引銀行の窓口担当者(法人営業担当や融資担当)に連絡し、次の3点を確認しましょう。
- 保有している受取手形は満期日にきちんと取り立ててもらえるか
- 取立の依頼はいつまで受け付けてもらえるか
- 2027年3月31日以降の取り扱いはどうなるか
電話でもオンラインバンキングの問い合わせ窓口でも確認できます。
ステップ2|保有している受取手形を棚卸しする
次に、Excelなどで「受取手形管理表」を作り、手元にある手形を1枚ずつ、金額・満期日・振出企業名の3項目で書き出しましょう。
特に2027年3月31日より後に満期が来るものには印をつけ、優先的に取引銀行へ相談する対象にします。
あわせて、手形で回収している取引先の一覧も作り、入金予定表や資金繰り表に反映させておきます。
ステップ3|回収手段と債権管理の体制を決める
作成した取引先一覧をもとに、1社ずつ「でんさい・銀行振込・掛売り決済/請求代行・ファクタリング」のどれに切り替えるかを決めていきます。
取引先数が少なければ担当者の判断で進められますが、数十社以上ある場合は、経理・営業の担当者を交えて方針を決める場を設けるのがおすすめです。
自社での対応が難しければ、掛売り決済・請求代行サービスの利用も検討しましょう。
ステップ4|取引先に支払手段の変更を依頼する
取引先には、メールまたは書面で依頼文を送ります。盛り込む項目は以下の5点です。
- 廃止の背景
- 期限
- 希望する支払方法(銀行振込・でんさいなど)
- 切り替えたい時期
- 振込手数料の負担者
「銀行側で手形が振り出せなくなる」という事実を根拠にすれば、角を立てずに切り出せます。取引先の社内調整にも時間がかかるため、遅くとも2〜3か月前には送っておきましょう。
約束手形の廃止に関するよくある質問
最後に、実務の中でよく寄せられる質問をまとめました。判断に迷ったときの参考にしてください。
Q. 2027年4月1日以降に手元にある受取手形はどうなりますか?
手形そのものが無効になるわけではありません。ただ、電子交換所を通さなくなるため、銀行によっては取り立てに応じてもらえないことがあります。
満期日が期限より後になる手形をお持ちなら、早めに取引先や取引銀行に相談しておきましょう。
Q. 手形割引はいつまで使えますか?
手形の取り扱い終了にあわせて、銀行ごとに手形割引の受付も順次終わっていきます。早めに現金化したいときは、でんさい割引やファクタリングへの切り替えを前提に考えておきましょう。
Q. 取引先が手形での支払いを続けたいと言ってきたら?
多くの金融機関が最終振出期限を設定しており、期限後は当該金融機関の当座勘定からの支払いが原則できなくなるため、紙手形による支払いの継続は難しくなります。
最終振出期限を示しながら、代わりの支払方法への切り替えを話し合いましょう。
Q. 期限後に振り出された手形を受け取ってしまったらどうすれば良いですか?
当座勘定から支払われない可能性があるので、受け取るときに振出日を必ず確認しましょう。もし期限を過ぎていたら、振込など別の方法で支払ってもらうよう依頼することになります。
約束手形の廃止は「2026年9月30日」を起点に動く
紙の手形を扱う企業は、まず取引金融機関ごとの最終振出・取立期限を確認しましょう。多くの金融機関は2026年9月30日を最終振出期限としています。
また、電子交換所での手形・小切手交換は2027年3月31日に終了します。
廃止されるのは紙の約束手形と小切手で、でんさいは移行先として残ります。まずは、保有している受取手形の棚卸しと、取引銀行への取立可否の確認から始めましょう。
銀行振込へ移行して売掛金を自社管理する場合は、消込や督促などの業務が増える可能性があります。移行先を選ぶ際は、債権管理の運用もあわせて検討しましょう。
約束手形の廃止が自社の実務にいつから影響するのかを早めに把握し、余裕を持って対応を進めていきましょう。
BtoB取引の請求業務も、未回収リスクも。
今の関心に近い資料をお選びください(どちらも無料)

 Paid活用事例
【業種別】Paid導入の効果を事例で紹介
~掛売りに潜む課題を解決~
Paidは「掛売り」で発生する課題をすべて解決する決済サービスです。Paid導入で得られる効果を業種ごとに事例でご紹介します。
業種別事例集をダウンロード監修者
大橋 正人
株式会社ラクーンフィナンシャル 執行役員 Paid推進部長
2006年に株式会社ラクーン(現:ラクーンホールディングス)に入社。経営企画室にて卸サイト「スーパーデリバリー」のマーケティング担当として従事。2009年より小売店の審査部門の責任者を経て、2010年「決済サービスPaid(ペイド)」の立ち上げに参画。2019年からラクーンフィナンシャルが提供する「Paid」と「URIHO」の2つのサービスをマーケティング面から統括。2024年からはPaidの事業責任者として、企業の請求業務・決済まわりの課題解決に向けて活動している。
主な掲載・登壇実績
・SFA JOURNAL|掛け払い・請求代行サービス「Paid」インタビュー(2025年)
・ECのミカタ|企業間後払い決済サービス「Paid」インタビュー(2023年)
・日本ネット経済新聞(日流ウェブ)|早期資金化サービス「Paid早期払い」対談インタビュー(2019年)
・ビズスタ|登壇者プロフィール