掛売りの仕組みとメリット・デメリットを事例から解説
掛売り(かけうり)とは、商品やサービスを先に引き渡し、代金を後日まとめて受け取る取引形態です。企業間取引では一般的な方法ですが、代金を回収できないリスクを自社で負うため、与信管理や請求業務といった実務がセットで発生します。
掛売りの導入や運用を任されたなら、仕組みと実務の流れを含めた全体像の把握が欠かせません。
本記事では、掛売りの導入や運用を任された方に向けて、売掛金・掛買い・ツケ払いとの違いと仕組みを整理したうえで、導入から運用までの実務フロー、メリット・デメリット、請求業務の負担を減らす方法までを順に解説します。デメリットを解決する「請求業務代行サービス」と導入事例も紹介します。
掛売りとは
掛売りとは、商品やサービスを引き渡した時点では代金を受け取らず、あらかじめ決めた期日にまとめて受け取る取引形態です。「掛取引」と呼ばれることもあり、企業間取引(BtoB)では広く使われています。
取引のたびに代金をやりとりするのではなく、「月末締め翌月末払い」のように一定期間の取引をまとめて請求します。代金を受け取る前に商品を引き渡すため、取引先に支払う能力があるかを事前に見極める「与信」が前提となります。
売掛金・掛買い・ツケ払いとの違い
掛売りと混同しやすい言葉に「売掛金」「掛買い」「ツケ払い」があります。何を指す言葉かという点に違いがあります。
| 用語 | 何を指す言葉か | 掛売りとの関係 |
|---|---|---|
| 掛売り | 代金を後払いで受け取る取引形態 | — |
| 売掛金 | 代金を受け取る権利(勘定科目) | 掛売りの結果を帳簿に記録したもの |
| 掛買い | 代金を後払いで支払う取引形態 | 同じ取引を買い手側から見たもの |
| ツケ払い | 口約束による後払い | 契約と与信審査がない点が異なる |
【売掛金との違い:帳簿上の呼び名】
掛売りは取引のやり方を指し、売掛金はその結果として帳簿に残る「代金を受け取る権利」を指します。
- 商品を引き渡す → 売掛金として計上する
- 入金を確認する → 売掛金を消し込む
【掛買いとの違い:売る側と買う側で呼び方が変わる】
同じ取引でも、売る側と買う側では呼び方が異なります。売る側から見れば掛売り、買う側から見れば掛買いです。買う側の帳簿には「買掛金」が残ります。
【ツケ払いとの違い:契約と与信の有無】
どちらも後払いですが、進め方が違います。
- ツケ払い:口約束で成り立ち、契約書も与信審査もない
- 掛売り:契約にもとづき、取引前に与信審査を行い、請求書を発行する
未払いが起きたときに取れる手段も変わるため、両者は区別して考える必要があります。
掛売りの仕組み
掛売りは、「商品の受け渡し」と「代金の受け渡し」を切り離す仕組みです。切り離すことで生まれるリスクを、与信と支払条件の取り決めで抑えます。
【掛売りを支える3つの要素】
- 与信:取引先ごとに「支払える相手か」「いくらまで取引してよいか」を判断する
- 支払条件:締め日と支払日を決める(例:月末締め翌月末払い)
- 請求:締め日までの取引をまとめ、1通の請求書で請求する
【代金が入るまでの時間差】
月末締め翌月末払いの場合、月初に納品した分の入金は約60日後になります。その間、売り手は商品の代金を立て替えている状態です。
この時間差があるからこそ、買い手は手元資金がなくても仕入れができます。一方で売り手は、入金までの資金繰りと、代金を回収できないリスクを負います。掛売りのメリットとデメリットは、どちらもこの時間差から生まれます。
掛売りの実務フロー
掛売りは、取引を始める際に条件を決め、取引開始後は請求や入金確認などの業務を毎月繰り返します。ここでは実務で発生する作業を「導入する際の流れ」と「運用時の流れ」に分けて見ていきます。
掛売りを導入する際の流れ
新しい取引先と掛売りを始めるときは、次の順で進めます。
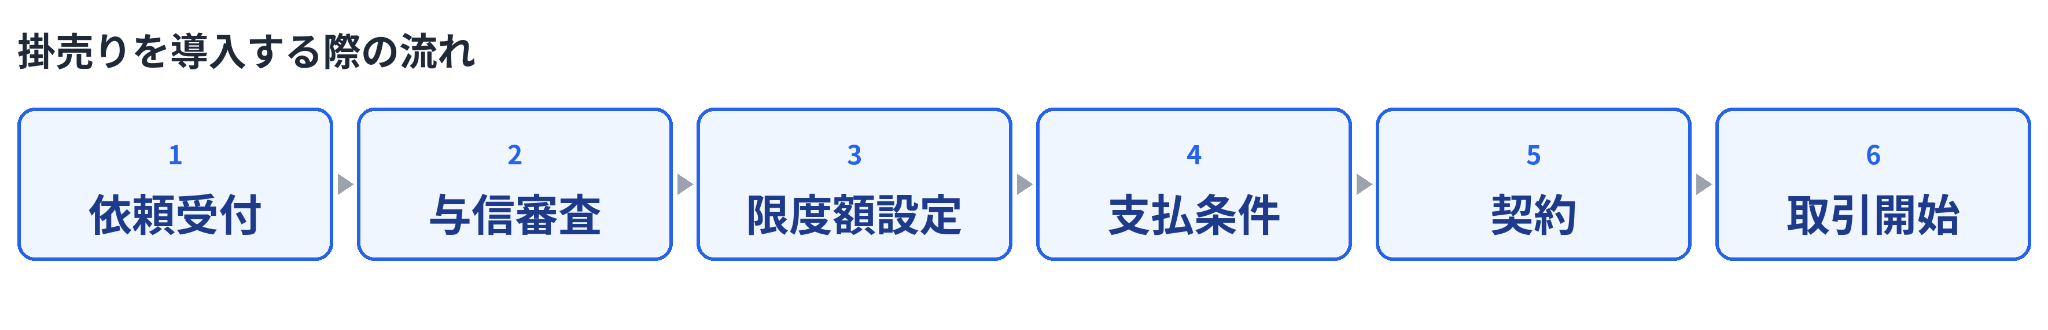
- 依頼受付:取引先から掛売りの希望を受ける、または自社から提案する段階です。会社の基本情報と、想定する取引額を確認します。
- 与信審査:取引先に支払う能力があるかを判断します。決算書や信用調査会社の情報、過去の取引実績などが判断材料です。
- 限度額の設定:その取引先と掛売りできる上限額を決めます。回収できなかった場合に自社が耐えられる金額を基準にします。
- 支払条件の取り決め:締め日と支払日、支払方法を決めます(例:月末締め翌月末払い・銀行振込)。支払いが遅れた場合の取り扱いもここで決めておきます。
- 契約:決めた条件を基本契約書に落とし込み、書面を交わします。口頭の合意だけで始めると、条件の認識違いが後のトラブルにつながります。
- 取引開始:商品やサービスの提供を始めます。
このうち、時間がかかりやすいのが与信審査です。審査を厳格にすれば未回収は防ぎやすくなりますが、長引けば商談が止まり、取引の機会を逃すこともあります。自社でどの項目をどこまで審査するか、あらかじめ決めておくとスムーズです。
掛売りの運用時の流れ
取引が始まったあとは、次のサイクルを毎月繰り返します。
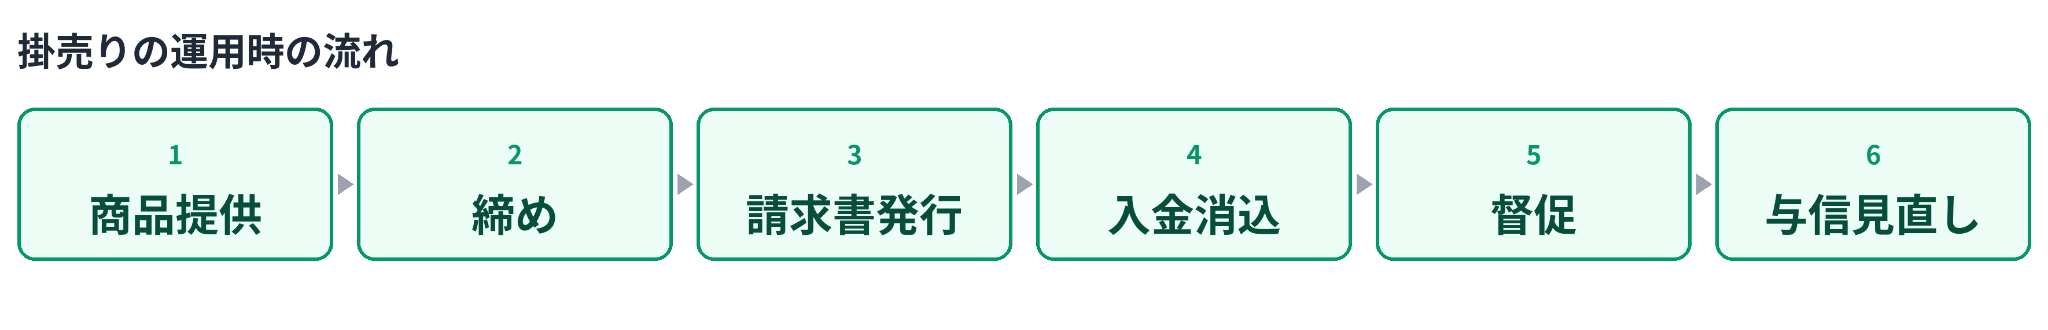
- 商品提供:商品やサービスを提供し、納品書を発行します。取引の内容は、あとで請求できるよう記録しておきます。
- 締め:あらかじめ決めた締め日で、その期間の取引を集計します。計上漏れが起きやすいのがこの工程です。
- 請求書発行:集計した内容をもとに請求書を作成し、取引先に送ります。取引先が多いほど、締め日直後に業務が集中します。
- 入金確認・消込:入金を確認し、どの請求に対する入金かを突き合わせて売掛金を消し込みます。複数の請求がまとめて振り込まれる、振込手数料が引かれて金額が合わないといったケースでは、1件ずつの確認が必要です。
- 督促:期日を過ぎても入金がない取引先に、支払いを求めます。
- 与信の見直し:取引先の支払い状況や業績の変化に応じて、限度額や支払条件を見直します。
与信審査は取引開始時だけのものではありません。支払いの遅れが続く取引先の限度額を下げる、逆に実績を積んだ取引先の限度額を上げるといった調整を続けることで、未回収のリスクを抑えながら取引を広げられます。
掛売りの事例
掛売りは企業間取引だけでなく、身近な場面でも使われています。代表的な2つの例を見てみましょう。
企業間の取引
掛売りは、卸売業や製造業、建設業、広告業など、同じ相手と継続的に取引する業種で広く使われています。
たとえば飲食店が食材を仕入れる場合、納品のたびに代金を支払うのではなく、1か月分をまとめて翌月に支払う形が一般的です。仕入れる側は支払いの手間が減り、売る側は集金の回数を減らせます。
なお、取引の相手は法人とは限りません。フリーランスなど個人との取引でも、後払いで進めるなら掛売りにあたります。
クレジットカードでの支払い

個人の買い物で使うクレジットカードも、代金を後払いにするという点では掛売りと同じ構造です。
利用者はその場で代金を払わず、後日カード会社にまとめて支払います。店側は商品を先に渡し、代金はカード会社から受け取ります。
ここで、利用者に支払う能力があるかを審査し、代金を回収しているのはカード会社です。売り手が本来抱える与信と回収を外部が引き受けるこの形は、後ほど紹介する請求業務の代行サービスと共通しています。
掛売りのメリット
掛売りでは、取引条件を決めたうえで、請求や入金確認といった業務を継続して行います。一方で、こうした管理の手間があるからこそ、導入することで得られるメリットもあります。
掛売りを導入する売り手の立場から見た主なメリットは、次の3つです。
①請求と入金の手間をまとめられる
都度払いでは、取引のたびに請求書の発行、入金確認、消込が発生します。掛売りなら一定期間の取引を1回にまとめられるため、取引の回数が多い相手ほど事務作業を減らせます。
取引先にとっても、振込の回数と振込手数料を抑えられるメリットがあります。
②大きな金額の取引がしやすくなる
都度払いでは、取引先は手元にある資金の範囲でしか発注できません。掛売りなら商品を受け取ってから支払いまでに猶予があるため、仕入れた商品を売った代金で支払うことも可能になります。
その結果、1回あたりの発注量が増えやすく、売り手側にとっては取引額や売上の拡大につながります。
③受注の機会を逃しにくくなる
企業間取引では、請求書を発行し、後から代金を支払ってもらう取引が一般的です。前払いや代引きにしか対応していないと、支払方法を理由に商談が流れることがあります。
掛売りに対応していれば、そうした取りこぼしを防げるだけでなく、新規の取引先を開拓する際にも、支払い条件による障壁を1つ減らせます。
掛売りのデメリット
掛売りには取引先を拡大する効果が見込める一方、売り手が抱える負担とリスクもあります。
主なデメリットは次の3つです。
①与信管理が発生する
掛売りでは、取引先ごとに支払う能力を見極め、限度額を決める必要があります。これが与信管理です。
与信管理で負担になりやすいのが、取引先ごとに判断と確認が必要になる点です。決算書や信用情報を確認して限度額を決め、取引開始後も支払状況を見ながら見直す。この一連の作業が、取引先ごとに発生します。
審査を厳しくすれば未回収は防げますが、商談のスピードは落ちます。緩めれば取引は増える一方、貸し倒れのリスクが高まります。このさじ加減に決まった正解はなく、取引先の状況を踏まえた判断が必要です。そのため、担当者の経験や判断に頼りやすく、担当者によって審査結果にばらつきが出ることも課題となっています。
関連記事:与信管理とは?与信承認から事後管理までの具体的な方法と重要性を解説
②予定通りに支払われないことがある
契約にもとづく取引であっても、代金を必ず回収できるわけではありません。取引先の業績悪化や倒産は、自社の努力では防げないためです。
中小企業庁「2025年版中小企業白書」によると、2024年の企業の倒産件数は10,006件でした。取引先が倒産すれば、渡した商品の代金は回収できないまま残ります。
未回収の痛手は、金額そのもの以上に大きくなります。利益率10%の商品であれば、100万円の未回収を埋めるために1,000万円の売上が必要になる計算です。
③毎月の請求業務が負担になる
締め日を過ぎると、請求書の作成と送付、入金確認、消込、未入金の督促が一斉に発生します。取引先が100社あれば、100社分の集計と請求書発行を締め日の直後に片づけることになります。
集計の段階では、計上漏れにも注意が必要です。請求できていない取引があれば、その分の代金は入ってきません。
なかでも後回しになりやすいのが督促です。相手との関係を気にしながら支払いを求めなければならず、連絡が遅れ、回収がさらに遅れる悪循環も起こりがちです。
掛売りのデメリットを解決する方法

これまで見てきたデメリットには、取引先が増えるほど負担とリスクが膨らむという共通点があります。担当者を増やして対応するのではなく、仕組みで解決しましょう。
【社内で仕組みを整える】
与信の判断基準を明文化して担当者による差をなくす、請求書の発行や消込をシステムで自動化する、といった整備です。作業時間と人的ミスを減らし、業務を効率化できます。
一方で、与信判断や督促といった業務そのものがなくなるわけではありません。また、未回収が発生した場合の損失も自社で負うことになります。
【請求業務の代行サービスを使う】
与信審査から請求書の発行、入金確認、督促までを外部に任せる方法です。未回収が発生した際に代金を保証するサービスもあり、その場合は貸し倒れのリスクごと切り離せます。
取引先が何社に増えても社内の作業量が変わらないため、取引の拡大と業務負担を切り離したい場合に向いています。
関連記事:請求業務を効率化する方法~請求書処理をサポートするサービス
請求業務が不要な掛売り決済代行「Paid(ペイド)」とは
BtoB掛売り決済サービス「Paid」は、掛売りで発生する与信審査、請求書発行、入金確認、代金回収、督促までを代行するサービスです。
掛売りの運用では、締め・請求書の発行・入金確認・消込・督促・与信の見直しが毎月発生しますが、Paidを使えば自社に残る作業は商品やサービスの提供だけになります。
万が一支払遅延や未払いが発生した場合も、代金は100%保証されます。請求業務の負担と未回収リスクを同時に減らせる点が特徴です。
Paid導入で請求業務の効率化を実現した事例
| 導入企業 | ワンストーン株式会社 |
|---|---|
| 業種 | 定額・サブスクリプション |
Paid導入前の課題
取引先が50社近くまで増え、請求書の印字や封入作業、ラベルシールの貼り付けといった請求書発行業務だけで、毎月3~4時間かかっていた。消込作業や督促業務の手間も負担に。
Paid導入後の効果
請求業務にかかる時間が15分に短縮され、月末月初でも本業に集中できるように。督促の心理的な負担がなくなったことも大きなメリットになっている。
関連記事:請求業務が4時間から15分に!定額の請求を自動化して作業負担を軽減~ワンストーン株式会社の事例
Paid導入で売上UPを実現した事例
| 導入企業 | 株式会社キャンドゥ |
|---|---|
| 業種 | アパレル・雑貨 |
Paid導入前の課題
100円ショップ「Can★Do」を運営する株式会社キャンドゥは、店舗網の拡大とあわせてネットショップの整備も進めてきた。しかし当初は後払いに対応しておらず、一部の取引先との取引機会を逃していた。
Paid導入後の効果
Paidを導入し後払いに対応したことで、取引先が拡大。現金、クレジットカード、後払いと決済方法が充実し、機会損失が減少。売上の増加につながっている。
関連記事:業務負担なく後払いに対応し売上が拡大~株式会社キャンドゥの導入事例
Paid導入で客単価が向上した事例
| 導入企業 | 株式会社生活の木 |
|---|---|
| 業種 | 卸・販売 |
Paid導入前の課題
営業アシスタントが督促業務に時間をとられ、本来のアシスタント業務に集中できないことが課題だった。また与信の基準があいまいで未回収リスクの不安もあり、初回の限度額は数万円しか設定できていなかった。
Paid導入後の効果
与信の設定や不良債権の回収といったマイナスをゼロにする業務に営業アシスタントの時間がとられていたのが、今はページやメルマガの作成など、プラスを生み出す仕事に転換できている。自社で対応していたときより限度額が大きく出るようになった取引先が非常に多く、大口購入や定期購入につながっている。
関連記事:プラスを生み出す仕事に集中できるように!大きな限度額で売上もUP~株式会社生活の木の事例
掛売りの負担とリスクはシステムと代行サービスで解決
掛売りとは、商品やサービスを先に引き渡し、代金を後日まとめて受け取る取引形態です。導入時は与信審査と支払条件の取り決めが必要で、運用が始まれば締めから請求書の発行、入金確認・消込、督促までを毎月繰り返します。
この業務量と未回収リスクは、取引先が増えるほど重くなります。システム化や請求業務の代行サービスの活用も含め、自社の運用を見直してみてください。
Paidは、与信審査から請求書の発行、代金回収、督促までを代行するBtoB掛売り決済サービスです。未払いには100%の支払い保証があります。未回収リスクを抑えながら請求業務を効率化したい場合は、Paidの資料をダウンロードして、サービスの仕組みや導入効果をご確認ください。
BtoB取引の請求業務も、未回収リスクも。
今の関心に近い資料をお選びください(どちらも無料)

 Paid活用事例
【業種別】Paid導入の効果を事例で紹介
~掛売りに潜む課題を解決~
Paidは「掛売り」で発生する課題をすべて解決する決済サービスです。Paid導入で得られる効果を業種ごとに事例でご紹介します。
業種別事例集をダウンロード監修者
大橋 正人
株式会社ラクーンフィナンシャル 執行役員 Paid推進部長
2006年に株式会社ラクーン(現:ラクーンホールディングス)に入社。経営企画室にて卸サイト「スーパーデリバリー」のマーケティング担当として従事。2009年より小売店の審査部門の責任者を経て、2010年「決済サービスPaid(ペイド)」の立ち上げに参画。2019年からラクーンフィナンシャルが提供する「Paid」と「URIHO」の2つのサービスをマーケティング面から統括。2024年からはPaidの事業責任者として、企業の請求業務・決済まわりの課題解決に向けて活動している。
主な掲載・登壇実績
・SFA JOURNAL|掛け払い・請求代行サービス「Paid」インタビュー(2025年)
・ECのミカタ|企業間後払い決済サービス「Paid」インタビュー(2023年)
・日本ネット経済新聞(日流ウェブ)|早期資金化サービス「Paid早期払い」対談インタビュー(2019年)
・ビズスタ|登壇者プロフィール