掛け払いの導入方法を解説!導入前に決めることや手順、メリット・デメリットは?
取引先から掛け払いへの切り替えを求められたものの、何を決めてから手続きを進めればよいのか迷っていませんか。
掛け払いの導入は、対象範囲や与信基準、支払条件などを事前に固めておくかどうかで、その後の運用のしやすさが大きく変わります。
本記事では、掛け払いを導入する前に決めておくべき5つのポイントを整理したうえで、自社で運用する場合と代行サービスを利用する場合、それぞれの具体的な導入手順を解説します。
掛け払いとは?都度払い・個人向け後払いとの違い
掛け払いとは、商品やサービスを提供するたびに代金を精算するのではなく、一定期間の取引をまとめて後日請求し、まとめて入金してもらう取引形態です。多くの場合、「月末締め翌月末払い」のように締め日と支払日をあらかじめ決めて運用します。
似た言葉に「都度払い」や、個人向けの後払い決済(BNPL)がありますが、都度払いは取引のたびにその場で代金を精算する方式であり、BNPLは主に消費者向けのECサイトで使われる仕組みです。
これに対して掛け払いは、企業間取引(BtoB)において、取引先の信用力をもとに後日まとめて支払ってもらう点が特徴といえます。
ただし、掛け払いは仕組みを理解するだけでは導入できません。実際に運用を始めてから未回収や業務の属人化に悩む企業も少なくなく、成否を分けるのは制度そのものよりも、導入前にどれだけ準備を固めておけるかです。
掛け払いの基本や代行サービスとの比較については、以下のページでも詳しく解説しています。
関連記事:掛け払いとは?掛け払い代行サービスのメリットや選び方を徹底解説
掛け払いを導入する前に決めておくべき5つのこと
掛け払いは、思いつきで運用を始めると、審査基準や督促対応が担当者ごとにばらつき、未回収リスクが高まりやすくなります。
導入前に、以下の5つの項目を固めておくと、後工程での混乱を防げます。
- 対象範囲
- 与信基準・与信限度額
- 支払条件
- 未回収時の対応方針
- 自社運用か代行サービスか
一つずつ見ていきましょう。
対象範囲(取引先・商材の線引き)
どの取引先、どの商材から掛け払いを適用するかは、最初に線引きしておく必要があります。
新規取引先も含めて全体に一律で適用する方法もあれば、取引実績や与信審査を通過した取引先から段階的に広げていく方法もあります。
対象範囲を曖昧にしたまま運用を始めると、現場の担当者ごとに判断が分かれ、与信管理が属人化しやすくなる点に注意しましょう。
与信基準・与信限度額
与信基準とは、取引先の支払い能力をどのように評価するかという判断基準のことです。
- 審査に使う情報源を決める:決算書の提出、信用調査データの利用、取引実績の参照など
- 掛け売りできる上限額(与信限度額)の考え方を整理する
- 定期見直しの担当者を決める
基準を明文化せず属人的な判断に頼ると、審査の精度が担当者によって変わり、後工程の請求・回収業務にも混乱が波及しやすくなります。
与信限度額の具体的な設定方法は、以下の記事で解説しています。
関連記事:与信管理の基準の設定方法~与信限度額の設定方法とポイント
支払条件(締め日・支払サイト)
支払条件は、締め日(月末締めなど)と支払サイト(翌月末払いなど)の組み合わせで決まります。支払サイトを長く設定するほど代金を支払う買い手側にはメリットがありますが、その分だけ売り手側の資金繰り負担が増えるというトレードオフがあります。
取引先ごとに条件を変えるのか、社内で一律の条件を設けるのかも、導入前に方針として決めておきましょう。
未回収時の対応方針
支払期日までに入金がなかった場合にどう対応するかも、運用を始める前に決めておくべき項目です。一次督促・二次督促・回収といった督促フローと、督促を営業が担当するのか経理が担当するのか、あるいは専門部署を設けるのかをあらかじめ明確にしておきます。
加えて、一定期間回収できない取引先については、取引を停止するのか与信限度額を見直すのか、判断基準を用意しておくと迷いません。
督促・回収業務を外部に委託する選択肢については、以下の記事でも解説しています。
関連記事:売掛金回収代行とは?仕組み・費用・おすすめサービスを徹底解説
自社運用か代行サービスかの選択軸
最後に決めておきたいのが、与信審査から請求書発行、入金消込、督促までを自社で担うのか、代行サービスに任せるのかという選択です。
判断のポイントは、社内に審査・請求・督促を継続的に回せる人員とノウハウがあるかどうかと、初期費用・月額費用・手数料といったコストが社内の工数削減効果に見合うかどうかの2点です。
未回収が発生した場合のリスクを自社で負うか、保証込みの代行サービスに移すかという観点も、比較材料になります。
| 比較軸 | 自社運用 | 代行サービス利用 |
| 与信審査 | 自社で基準を策定し実施 | 代行会社が実施 |
| 請求書発行・入金消込 | 自社の人員・システムで対応 | 代行会社が実施 |
| 督促・回収 | 自社で対応(体制構築が必要) | 代行会社が対応(保証付きの場合あり) |
| 主なコスト | 人件費・システム導入費 | 初期費用・月額費用・手数料 |
| 未回収リスク | 自社が負う | 契約内容に応じて保証される場合がある |
自社に審査や督促を担える体制がすでにあるなら自社運用、体制やノウハウがなく早期に立ち上げたいなら代行サービス、というのが基本的な判断軸になります。
掛け払いの導入手順|自社で運用する場合
自社で掛け払いを運用する場合、代行サービスのような利用料はかからず、初期費用を抑えられます。一方で、与信審査から請求書発行、督促・回収まで、すべての工程を自社の人員で継続的に担う必要があり、想定以上に工数がかかる点は理解しておく必要があります。
実際の手順は、次の4ステップです。
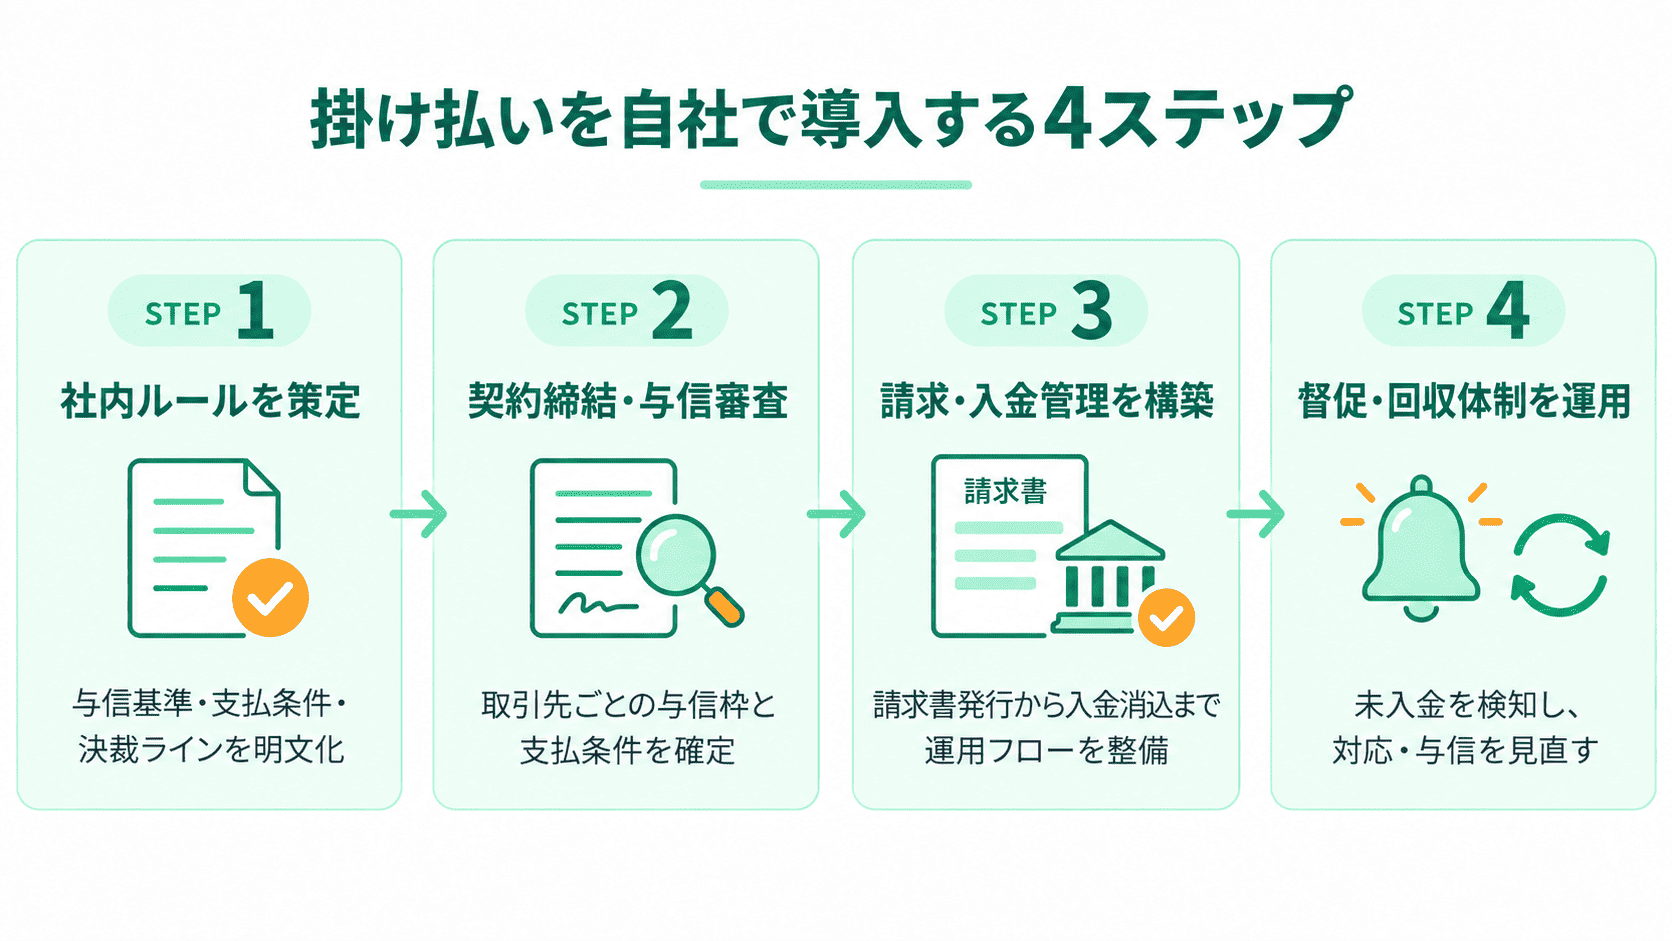
①社内ルールの策定(与信基準・支払条件の明文化)
最初に行うのは、前章で整理した対象範囲・与信基準・支払条件を、社内規程として文書化することです。あわせて、与信審査を誰が実施し、誰が最終承認するのかという決裁ラインも決めておきます。
請求書のフォーマットと支払条件を統一し、営業・経理など関係部署に周知しておくと、運用開始後の認識のずれを防げます。
②取引先との契約締結・与信審査の実施
次に、取引先ごとに取引基本契約書を締結し、与信限度額と支払条件を契約書に明記します。新規の取引先には、あらかじめ決めた基準に沿って、信用調査データの取得や決算書の提出依頼など与信審査を実施します。
審査結果をもとに、取引先ごとの与信限度額と支払条件を確定させます。
与信審査から事後管理までの具体的な進め方は、以下の記事で解説しています。
関連記事:与信管理とは?与信承認から事後管理までの具体的な方法と重要性を解説
③請求書発行〜入金消込の運用構築
契約が整ったら、締め日ごとに請求書を発行・送付するフローとスケジュールを整備します。
入金確認・消込を行う担当者と、確認の頻度を決めておきましょう。請求書発行システムや会計ソフトと連携できる仕組みを整えておくと、手作業での照合負担を減らせます。
請求書発行を電子化する場合の進め方は、以下を参考にしてください。
関連記事:請求書電子化のメリット・デメリット~システムの選び方も解説
④督促・回収体制の運用開始
運用開始後は、支払期日を過ぎた取引先を検知する仕組みが必要です。入金消込データと請求データを突き合わせ、未入金を確認したら、一次連絡・二次連絡・法的措置の検討へと進むエスカレーションフローに沿って対応します。
取引先ごとの与信限度額・取引継続の可否も、督促の結果をもとに定期的に見直しましょう。
掛け払いの導入手順|代行サービスを利用する場合
代行サービスを利用する場合、申し込みから利用開始までに一定の手続きが発生します。しかし運用が始まれば、与信審査から請求書発行、入金確認、督促までを代行会社に任せられるため、社内工数を大きく圧縮できます。
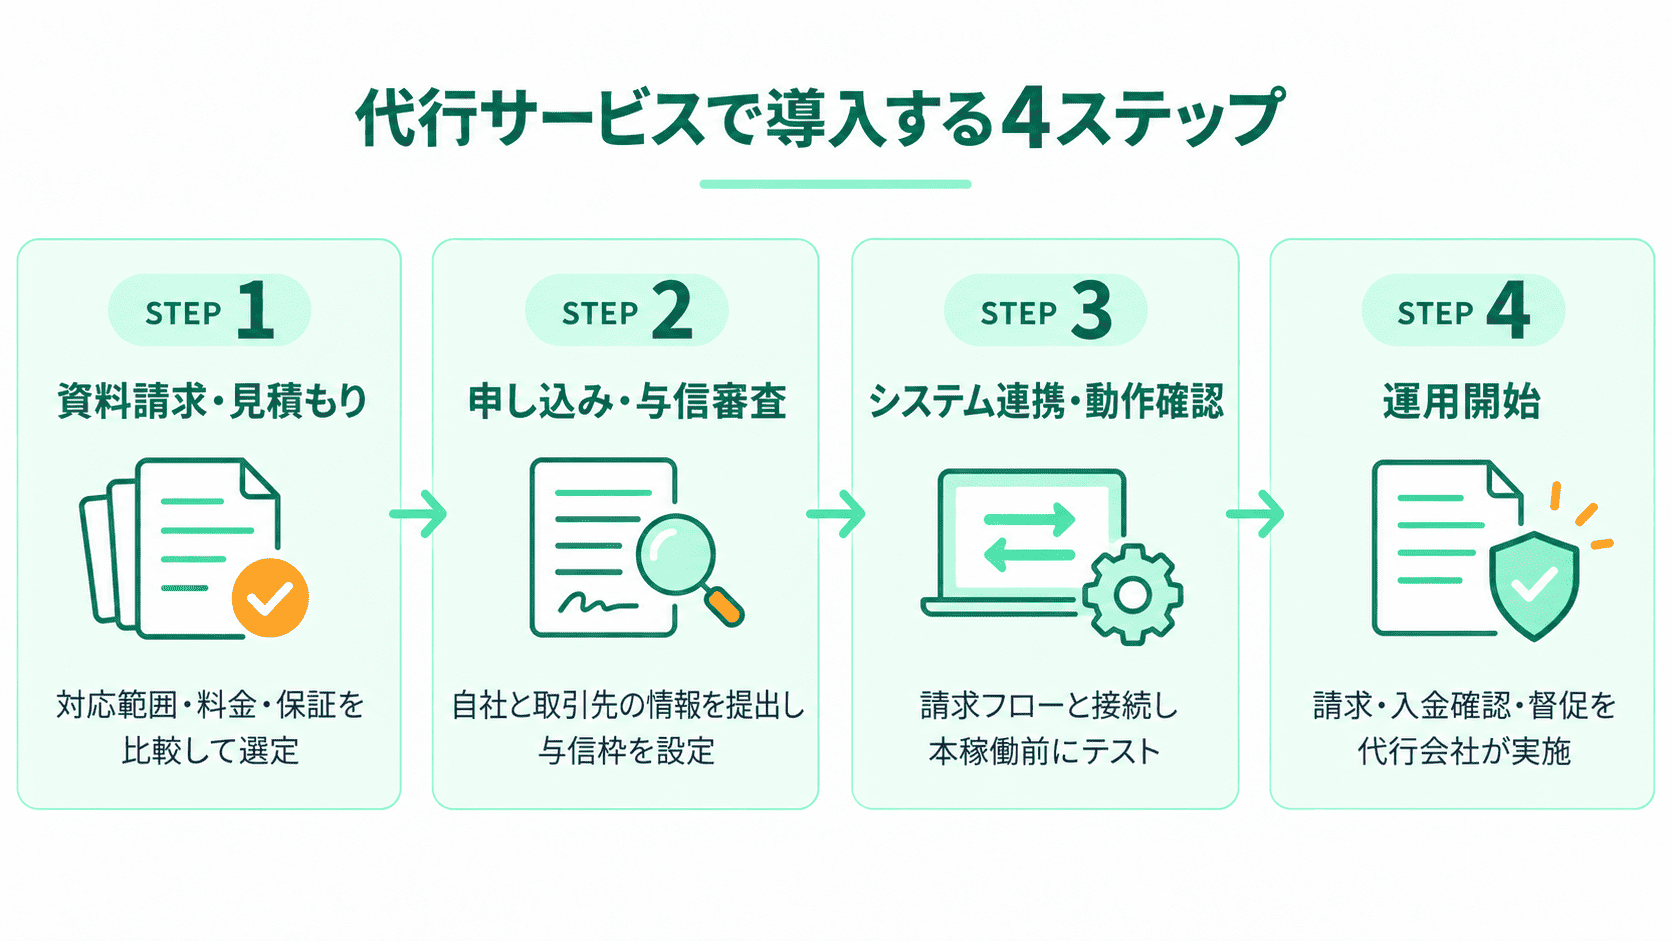
①資料請求・見積もり依頼
まずは複数の代行サービスに資料請求し、対応範囲や料金体系を比較します。確認しておきたいポイントは次の通りです。
- 与信審査・請求書発行・入金消込・督促のうち、どこまでを代行してもらえるか
- 初期費用・月額固定費・手数料率などの料金体系
- 未回収が発生した場合の保証の有無・保証割合
代行サービスの目的別の比較は、以下記事で詳しくまとめています。
関連記事:後払い決済サービスを目的別に比較|メリット・デメリット・選び方を解説
②サービス申し込み・与信審査
申し込み後は、代行会社所定の審査が行われます。自社に対する審査に加え、掛け払いを適用したい取引先のリストを提出し、取引先ごとの与信枠の設定も依頼します。
審査には一定の日数がかかるため、取引先数や取引開始の希望時期に応じて、余裕を持って申し込みを進めましょう。
③システム連携・動作確認
本稼働の前に、自社システムとの連携と動作確認を行います。
自社の受発注システムや請求書発行フローと代行サービスの連携方法を確認した上で、テスト環境で動作テストをしましょう。運用フローの変更点があれば、関係部署に共有しておくと、切り替え時の混乱を防げます。
④運用開始(請求・入金確認・督促は代行会社が実施)
本稼働後は、請求書発行から入金確認、消込、督促までを代行会社が担います。
自社側の主な業務は、新規取引先の追加申請と、月次レポートによる入金状況の確認が中心です。未回収が発生した場合も、契約内容に応じて保証の範囲内で補填されるため、自社で回収に対応を追われることもなくなるでしょう。
掛け払いを自社運用する場合につまずきやすいポイントと対策
掛け払いを自社で運用する場合、取引先や請求件数が少ないうちは問題なく対応できても、取引規模の拡大に伴って、与信審査・請求・督促などの業務負担が増えていきます。
ここでは、自社運用で特につまずきやすいポイントと、その対策を整理します。
| つまずきやすいポイント | 主な対策 |
| 取引先が増えるほど与信審査に時間がかかり、スピードや精度が落ちる | 与信基準を文書化し、審査プロセスを標準化する |
| 対応件数の増加で督促のタイミングが遅れがちになる | 督促フローと担当部署をあらかじめ決めておく |
| 取引先が増え、経理業務がひっ迫する | フローを整備し、システム連携で手作業を減らす |
これらは、取引規模が拡大するほど顕在化しやすい課題です。 代行サービスを利用すれば、与信審査から督促・回収までを一括して任せられるため、取引先が増えても社内の工数を一定に保てます。
自社運用を続ける場合は、審査・督促・請求の各フローを、取引拡大を見据えて早めに仕組み化しておくことが対策になります。
自社に合った掛け払い導入の進め方
掛け払いをスムーズに導入する鍵は、導入前に次の5項目を固めておくことにあります。
- 対象範囲
- 与信基準・与信限度額
- 支払条件
- 未回収時の対応方針
- 自社運用か代行サービスかの運用体制
自社で運用するか代行サービスを利用するかは、どちらが優れているかではなく、社内にどれだけ工数とノウハウを割けるか、未回収のリスクをどこまで自社で許容できるかによって選択が分かれます。
掛け払いの導入を検討し始めたら、まずは上記5つの決定事項を社内で整理するところから始めてみてください。
なお、代行サービスの一つに、与信審査から請求書発行、入金確認、督促までを一括して代行するBtoB決済サービス「Paid」があります。
- 与信審査は初回のみ:取引ごとではなく企業に対して与信を行うため、2回目以降の取引では審査不要でスピーディに進められる
- 請求書発行から督促まですべて代行:請求書発行・入金管理・代金保証・督促・代金回収・問い合わせ対応まで、請求業務全体をPaidが担う
- 2ステップで請求業務が完了:取引先の登録と請求情報の登録だけで完結し、月末月初の煩雑な作業がなくなる
- API連携で取引先の登録が不要:API連携すれば、請求データの入力も自動化される
- 導入しやすいランニングコスト:初期費用・月額利用料ともに0円から
- 売掛金100%保証で安心:未払いが発生しても代金を100%保証
自社での対応が難しいと感じたら、まずはPaidの資料をダウンロードし、サービス内容を確認してみるのも一つの方法です。
あわせて見たい活用シーン
- 与信管理を徹底したい
- 審査のプロが与信判断を代行。社内にノウハウがなくても取引を継続できる体制へ。
- 未回収リスクなく取引拡大したい
- 100%代金保証で、新規取引先とも安心して販路を広げられます。
監修者
大橋 正人
株式会社ラクーンフィナンシャル 執行役員 Paid推進部長
2006年に株式会社ラクーン(現:ラクーンホールディングス)に入社。経営企画室にて卸サイト「スーパーデリバリー」のマーケティング担当として従事。2009年より小売店の審査部門の責任者を経て、2010年「決済サービスPaid(ペイド)」の立ち上げに参画。2019年からラクーンフィナンシャルが提供する「Paid」と「URIHO」の2つのサービスをマーケティング面から統括。2024年からはPaidの事業責任者として、企業の請求業務・決済まわりの課題解決に向けて活動している。
主な掲載・登壇実績
・SFA JOURNAL|掛け払い・請求代行サービス「Paid」インタビュー(2025年)
・ECのミカタ|企業間後払い決済サービス「Paid」インタビュー(2023年)
・日本ネット経済新聞(日流ウェブ)|早期資金化サービス「Paid早期払い」対談インタビュー(2019年)
・ビズスタ|登壇者プロフィール